仕組み図鑑
買収とのれん
会社を買うと、決算に何が残る?
差がのれんになる
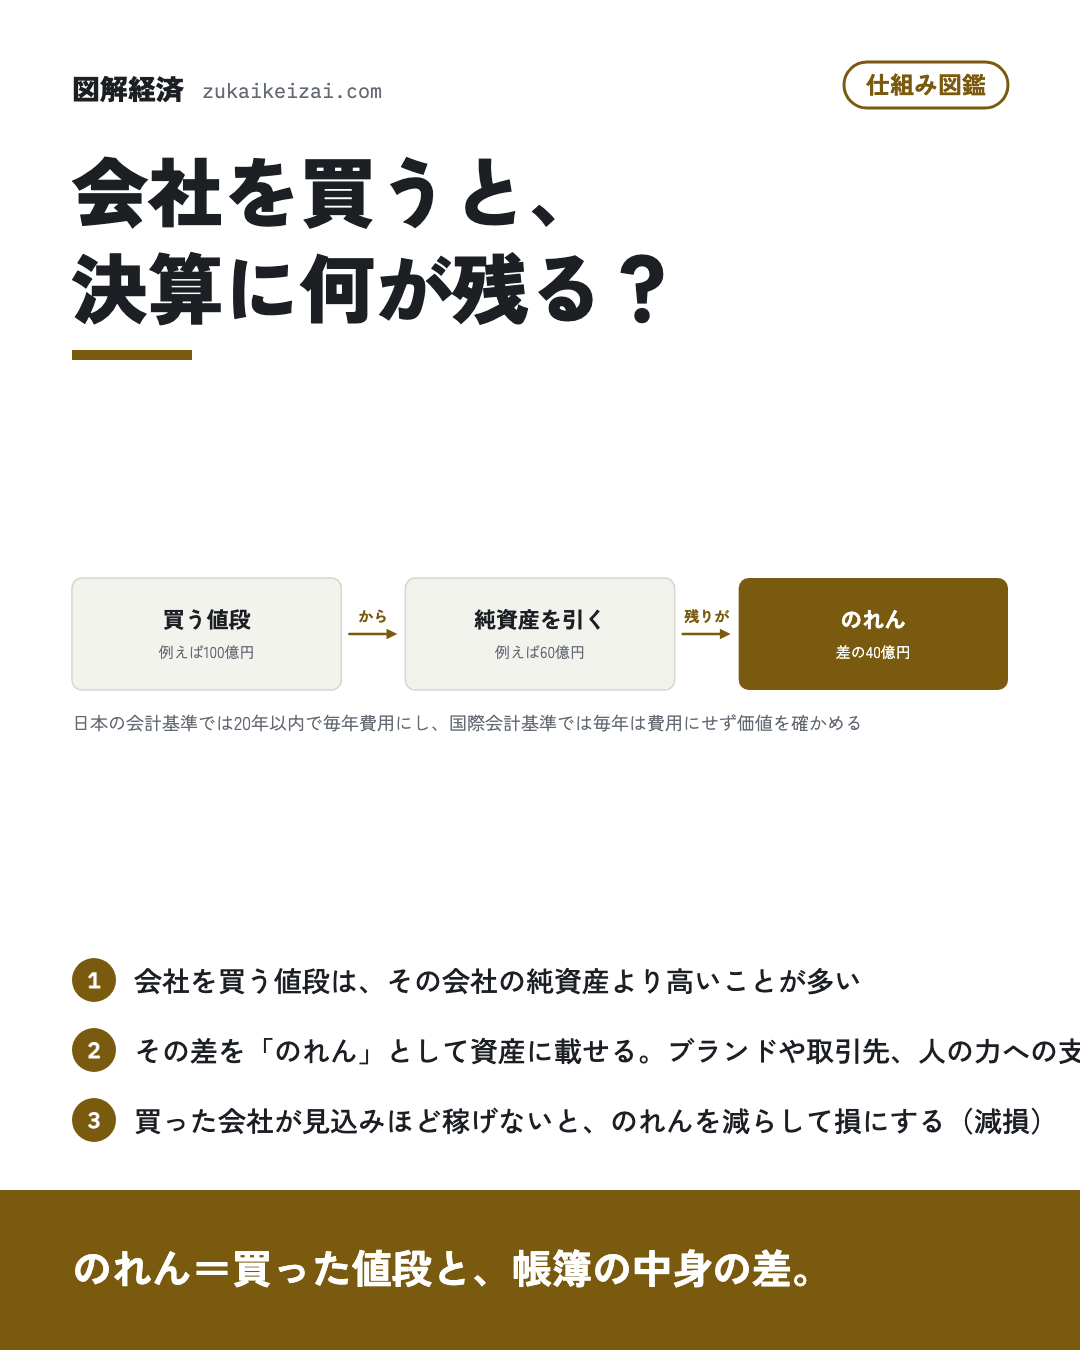
会社が別の会社を買う時、払う値段は、その会社の資産から借金を引いた純資産より高くなることが多い。例えば純資産60億円の会社を100億円で買うと、差の40億円は、ブランドや取引先とのつながり、働く人の力といった帳簿に載っていない稼ぐ力への支払いになる。この差を「のれん」として、買った側の資産に載せる。
日本の会計基準では、のれんを20年以内の年数で割って毎年費用にする(のれん償却)。国際会計基準(IFRS)では毎年は費用にせず、価値が下がっていないかを確かめる。どちらでも、買った会社が見込みほど稼げないと分かった時は、のれんを減らしてその分を損にする。これを減損と呼ぶ。
買った会社は子会社として連結され、その売上と利益は買った日から親の決算に加わる。だから買収をすると、売上が一度に増えて見える。
どんな会社で使われるか
丸全昭和運輸は、運送の会社を子会社に加えることで、扱う荷物の種類を広げる。フォーバルは、各地のOA機器の販売会社を傘下に加えて販路を広げる。燦ホールディングスは、株式公開買付けでグループに加わった葬儀会社が、区分と地域を広げる。
自分で一から拠点や人をそろえる代わりに、すでに動いている会社を買って時間を縮める使い方だ。
決算で出てくる言葉
のれん、のれん償却額、減損損失、連結子会社という言葉で出てくる。買収の多い会社が「のれん償却前の利益」を示すことがあるのは、償却の分を除いた本業の稼ぎを見せるためだ。減損損失は現金が出ていく費用ではないが、その年の純利益を大きく減らすことがある。
つながる図鑑
この頁から辿れる辺。問いの形で置いてある。
出典と生成
出典:手作りの定番(一次資料に依らない一般的な仕組みの説明)
この頁はデータから作った。更新日 2026-11-05。編集方針
この図を使う
この頁の図と1枚カードは、出典として「図解経済」とこの頁へのリンクを示せば、記事・資料・SNS で自由に使える(CC BY 4.0・使い方の決まり)。