仕組み図鑑
貸倒れと与信費用
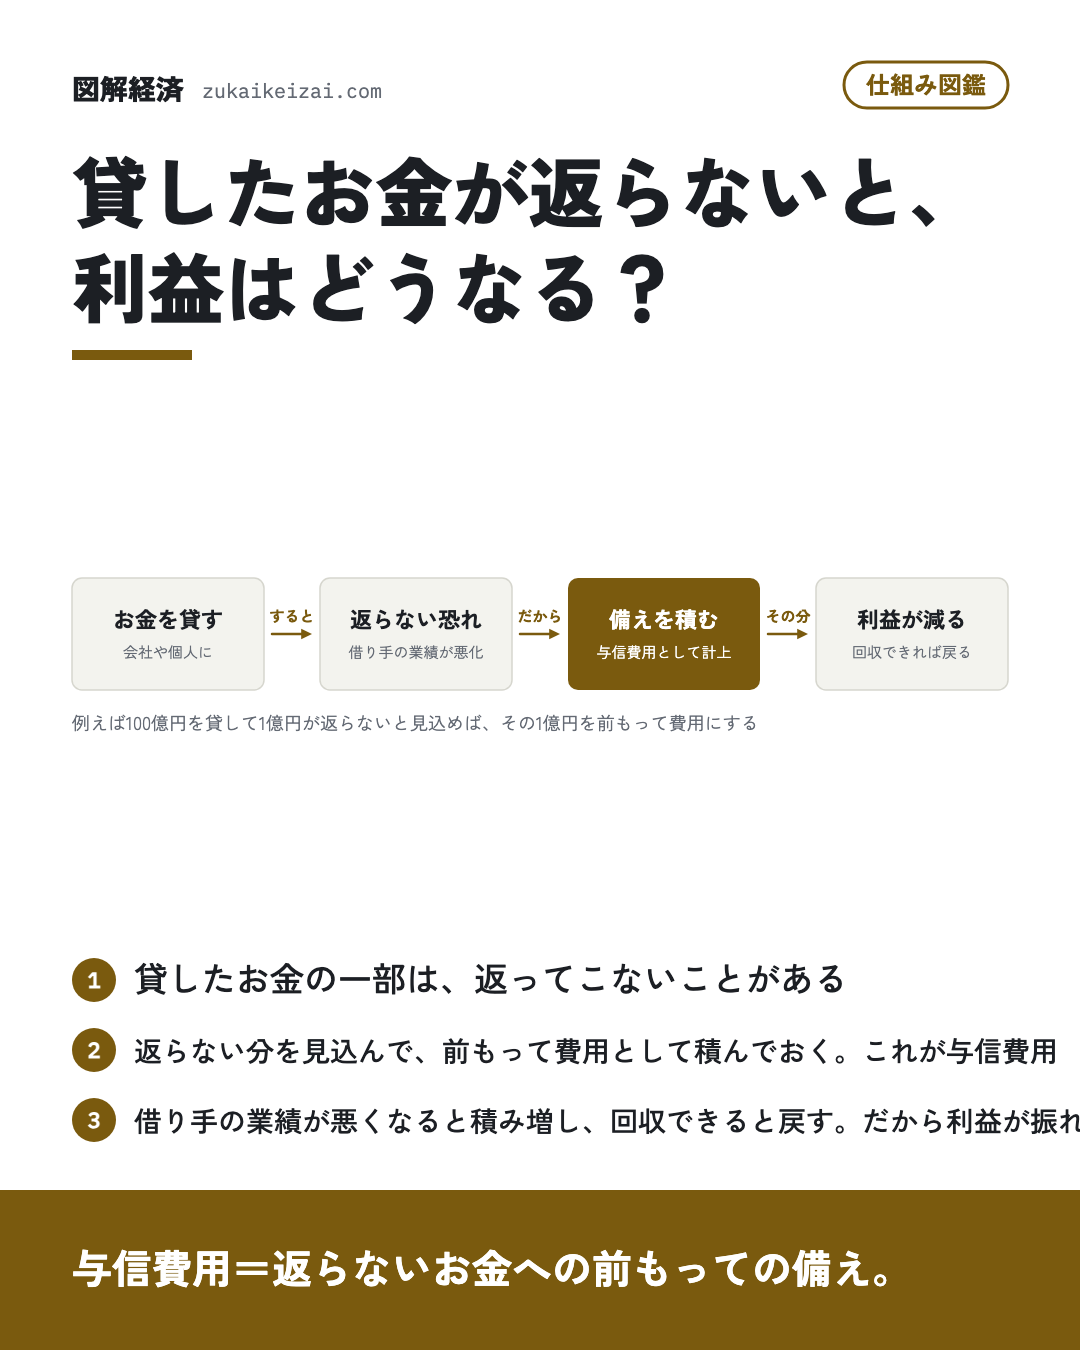
貸したお金が返らないと、利益はどうなる?
返らない分を先に費用にする
銀行やリースの会社、ローンの会社は、お金を貸して利息を受け取る。貸した先の一部は、業績が悪くなったり家計が苦しくなったりして返せなくなる。実際に返らなくなってから損にすると、その年の利益が急に大きく減る。
だから会社は、貸したお金のうち返らない恐れがある分を見込んで、前もって費用として積んでおく。積んでおく額を貸倒引当金と呼び、そのための費用を与信費用と呼ぶ。借り手の業績が悪くなると見込みを引き上げて積み増し、その年の費用が増える。反対に、備えていた先から回収できると積んだ分を戻し、利益が増える。貸出の利息で稼ぐ会社の利益が年ごとに振れる大きな理由がここにある。
どんな会社で効くか
秋田銀行のような地方銀行は、貸出の残高と、貸す金利と預金に払う金利の差が収入の土台で、返らない時に備えて積む費用が利益を大きく左右する。SBI新生銀行は、無担保のカードローンや割賦で返ってこない分に備えるお金が費用になり、景気と家計の状況に左右される。
家賃の保証をするイントラストやあんしん保証は、入居者の代わりに払った家賃をどれだけ回収できるかが残る損益を決める。引き受ける前の審査が、代わりに払う件数の起き方を左右する。
決算で出てくる言葉
与信費用、貸倒引当金、不良債権という言葉で出てくる。担保や保証がある貸出は、返らない時に取り戻せる分があるので、備える額は小さくて済む。担保のない貸出ほど、備える額が大きくなり、その分を金利に乗せる。
つながる図鑑
この頁から辿れる辺。問いの形で置いてある。
- 会社図鑑秋田銀行(8343)秋田銀行は、何で稼いでいる?
- 会社図鑑SBI新生銀行(8303)SBI新生銀行は、何で稼いでいる?
- 会社図鑑イントラスト(7191)家賃を保証するイントラストは、何で稼いでいる?
- 仕組み図鑑返らない分は、金利にどう乗る?カードローンの金利
- 業界図鑑銀行は、何で稼いでいる?銀行
ここへつながる図鑑
出典と生成
出典:手作りの定番(一次資料に依らない一般的な仕組みの説明)
この頁はデータから作った。更新日 2026-11-05。編集方針
この図を使う
この頁の図と1枚カードは、出典として「図解経済」とこの頁へのリンクを示せば、記事・資料・SNS で自由に使える(CC BY 4.0・使い方の決まり)。