仕組み図鑑
在庫と値引き
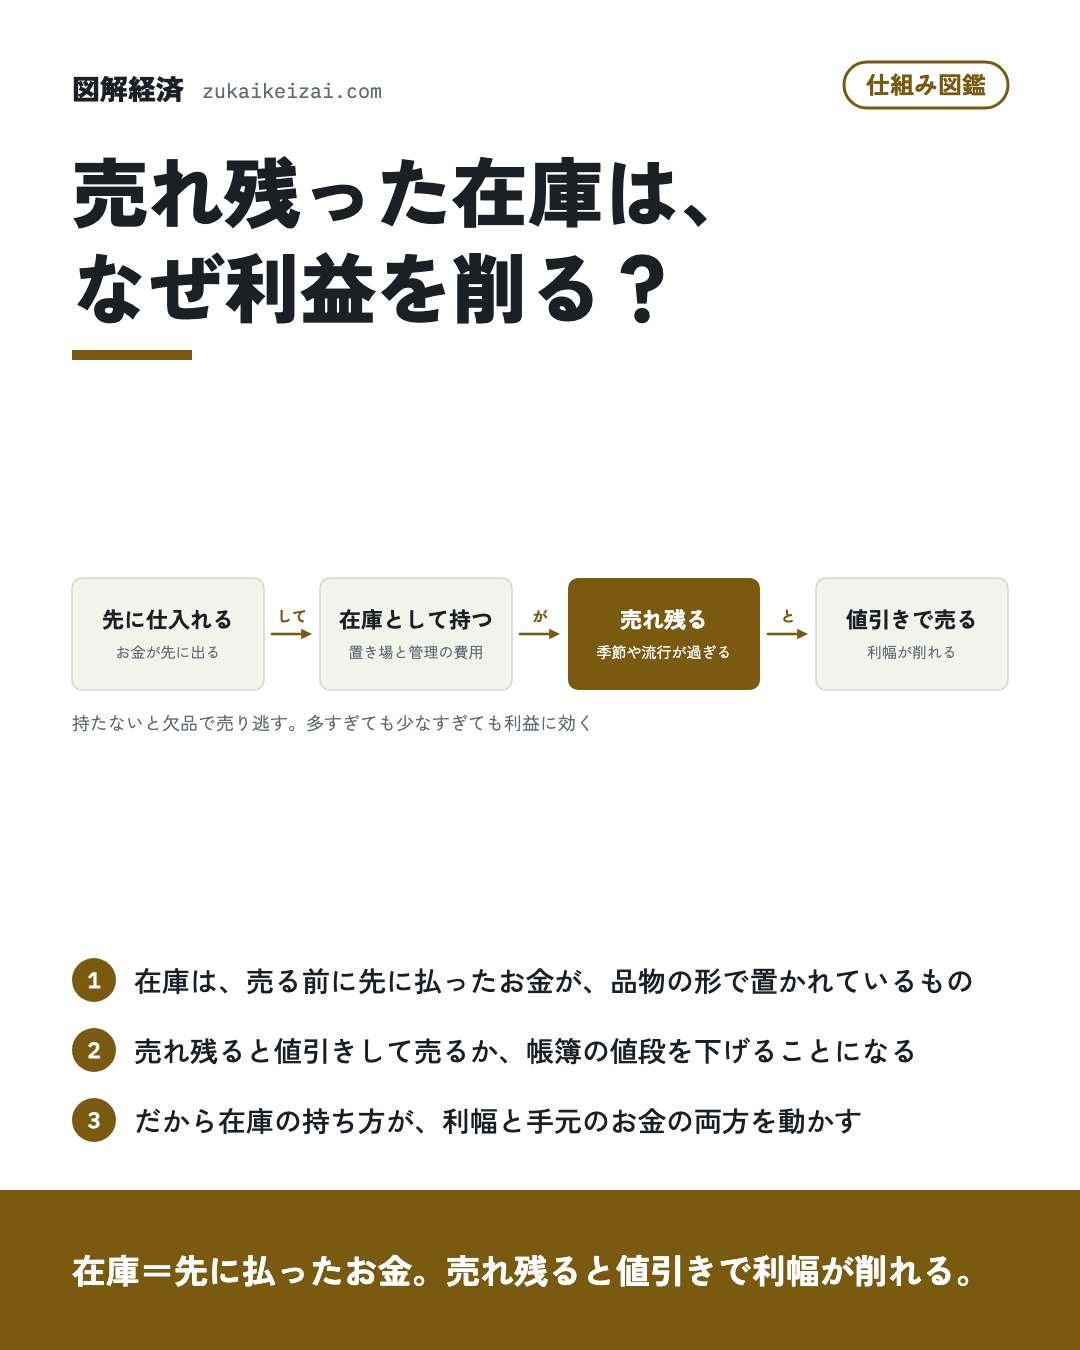
売れ残った在庫は、なぜ利益を削る?
在庫はお金が形を変えたもの
店や商社は、売る前に品物を仕入れて代金を払う。売れるまでの間、そのお金は品物の形で倉庫や棚に置かれている。これが在庫だ。置いておく間は、倉庫の費用や管理の手間もかかる。
例えば100円で仕入れて150円で売る品物なら、売れれば50円が残る。売れ残って110円まで値引きすると、残るのは10円になる。季節や流行のある品物は、時期を過ぎると値引きしないと売れないので、売れ残りの量がそのまま利幅を削る。
逆に在庫を少なくしすぎると、欲しい客が来た時に品物がなく、売る機会を逃す。在庫は多すぎても少なすぎても利益に効くので、どれだけ持つかが商売の腕になる。
どんな会社に効くか
スポーツ用品の店では、季節の商品が売れ残ると値引きが利幅を削る。アルペンやゼビオホールディングスは、冬の用品のように季節で売れ方が変わる品物を大きな店で扱う。
電子部品の商社は、半導体や部品を仕入れて持ってから売る。新光商事は、抱える在庫が費用と損益の振れに効くと語っている。トラスコ中山は、工場で使う道具をすぐ出せる形で在庫していることが商いの中身そのものになっている。
在庫を持たない形もある。ジェネレーションパスは、注文を受けてからメーカーや卸売事業者が直接送るドロップシッピングが基本なので、在庫を抱える負担が小さい。
決算で出てくる言葉
決算書では、在庫は「棚卸資産」として資産の側に載る。売れる見込みの値段が仕入れ値を下回ると、帳簿の値段を下げて差を損にする。これを評価損という。在庫を何日分持っているかを示す「在庫回転日数」は、短いほど仕入れたお金が早く戻ってくることを表す。
つながる図鑑
この頁から辿れる辺。問いの形で置いてある。
出典と生成
出典:手作りの定番(一次資料に依らない一般的な仕組みの説明)
この頁はデータから作った。更新日 2026-11-05。編集方針
この図を使う
この頁の図と1枚カードは、出典として「図解経済」とこの頁へのリンクを示せば、記事・資料・SNS で自由に使える(CC BY 4.0・使い方の決まり)。