会社図鑑
丸井グループ(8252)
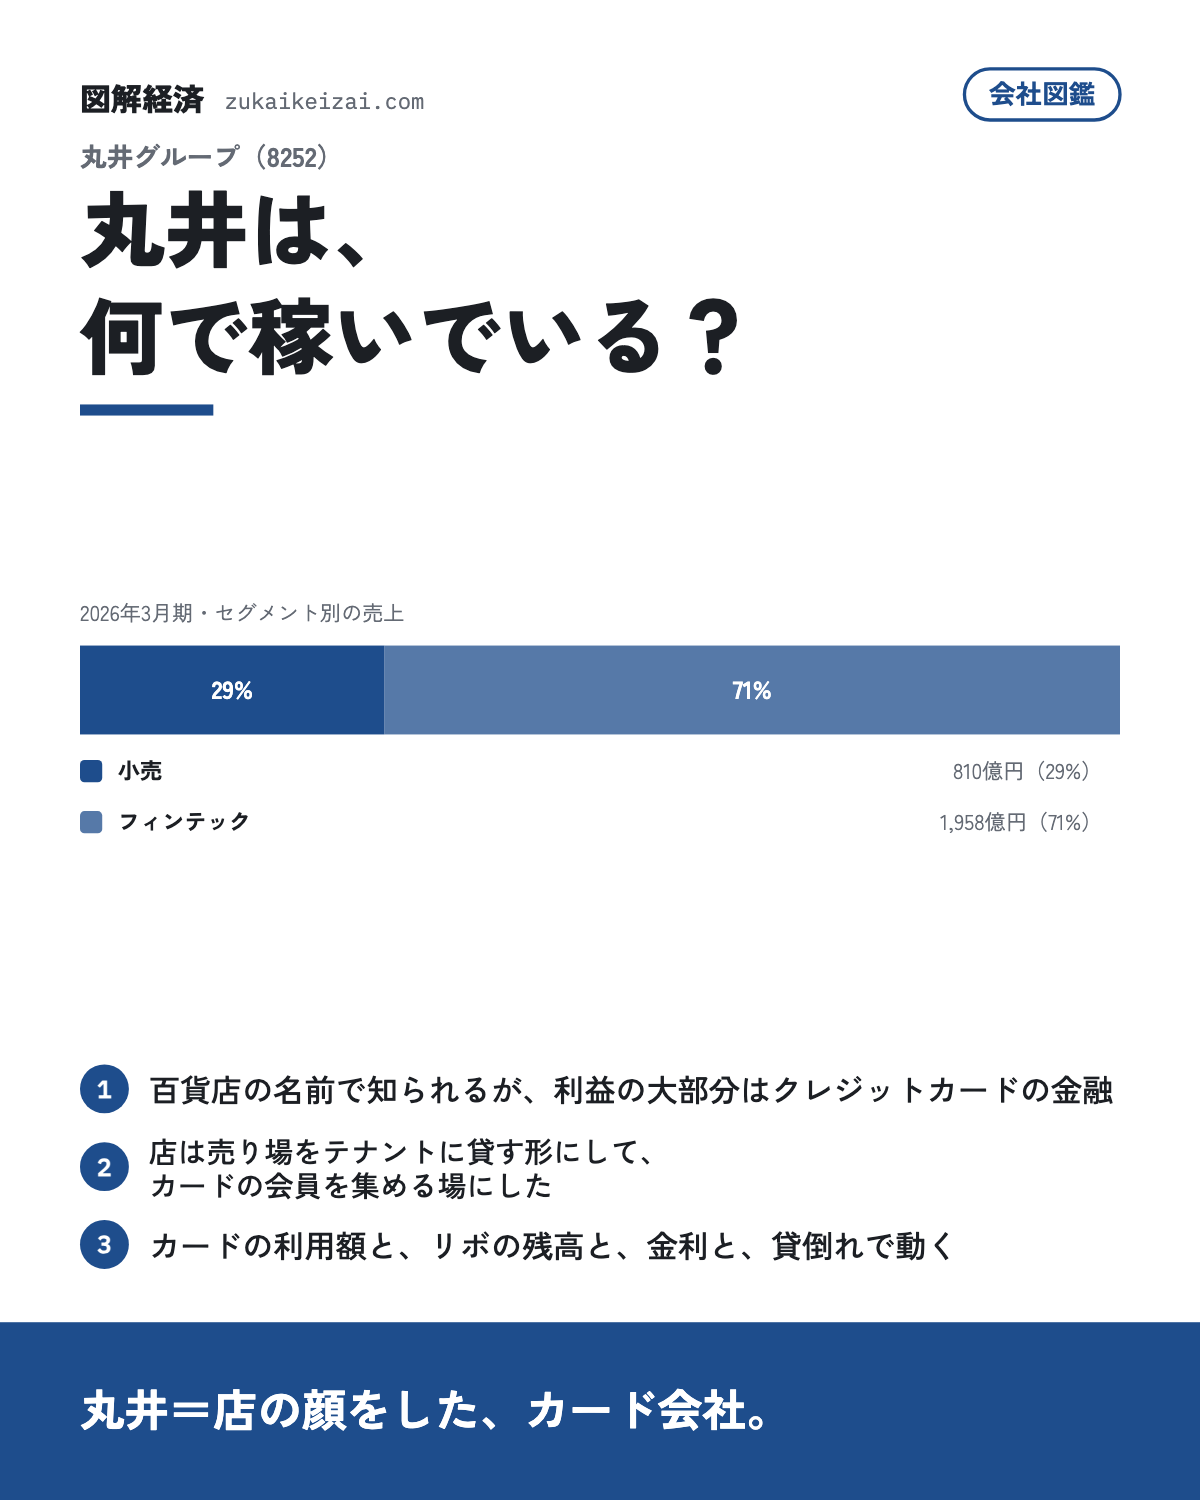
丸井は、何で稼いでいる? 2026年3月期の売上収益は2,769億円。平均年収は689万円(単体・小売業270社の中で50位)。上場会社(証券コード 8252)。
2026年3月期・有価証券報告書(2026-06-19 提出)の数字(EDINET)
- 証券コード
- 8252
- 業種(東証33業種)
- 小売業
- 決算日
- 3月31日
- 本社
- 東京都中野区中野4丁目3番2号 東京都の上場企業一覧
- 従業員
- 連結 3,820人・単体 275人
- 平均年収
- 689万円(単体・平均年齢 39.6歳・平均勤続 15.5年)小売業の270社の中で50位・業種の中央値 543万円 小売業の年収ランキング自分の年収と比べる
- 主な事業
- フィンテック 70.7%・小売 29.3%
- 主な製品・ブランド
- クレジットカード・家賃保証・投資信託販売・少額短期保険・商業施設運営・衣料品・装飾雑貨・ファッション物流
年収と従業員の推移(2022年3月期〜2026年3月期)
| 年度 | 平均年収(単体) | 従業員(連結) |
|---|---|---|
| 2022年3月期 | 642万円 | 4,654人 |
| 2023年3月期 | 639万円 | 4,435人 |
| 2024年3月期 | 634万円 | 4,290人 |
| 2025年3月期 | 682万円 | 4,051人 |
| 2026年3月期 | 689万円 | 3,820人 |
事業の分類
分類の根拠:丸井グループ 有価証券報告書 事業の内容。確認日 2026-09-14。分類は提供物で分け、会計セグメントの分割ではない。
事業の中身
百貨店の名前で知られるが、利益の大部分はクレジットカードの金融事業だ。店は売り場をテナントに貸す形に変え、カードの会員を集める場にした。カードは店の外での利用が大部分を占める。
スタートアップへの投資も行う。
小売29%店の売り場のテナントへの賃貸と通販。
この事業は商業施設の運営や衣料品・雑貨の販売を担う。子会社を通じて、商業施設の賃貸・運営管理に加え、衣料品や装飾雑貨の仕入販売、ファッション物流、ビルマネジメントを手がける。
- 商業施設運営
- 衣料品
- 装飾雑貨
- ファッション物流
数字の推移
| 年度 | 収益 | 利益 |
|---|---|---|
| 2022年3月期 | 778億円 | 20億円 |
| 2023年3月期 | 693億円 | 36億円 |
| 2024年3月期 | 702億円 | 70億円 |
| 2025年3月期 | 756億円 | 86億円 |
| 2026年3月期 | 810億円 | 112億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
2026年3月期の動き
- 小売セグメントは非物販テナントの導入拡大により面積構成が70%(前年差5ポイント増)となり、営業利益は前年を26億円上回る112億円(前年比30%増)となった
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
フィンテック71%クレジットカードの手数料とリボの利息。最大の柱。
この事業は金融サービスを担う。子会社の㈱丸井などを通じて、クレジットカード業務やカードキャッシング、家賃保証、投資信託の販売、少額短期保険業を手がける。
- クレジットカード
- 家賃保証
- 投資信託販売
- 少額短期保険
数字の推移
| 年度 | 収益 | 利益 |
|---|---|---|
| 2022年3月期 | 1,382億円 | 412億円 |
| 2023年3月期 | 1,486億円 | 425億円 |
| 2024年3月期 | 1,650億円 | 424億円 |
| 2025年3月期 | 1,788億円 | 441億円 |
| 2026年3月期 | 1,958億円 | 470億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
2026年3月期の動き
- フィンテックセグメントは営業利益が前年を30億円上回る470億円(前年比7%増)となり、カードクレジット取扱高は通期4兆9,640億円(前年比10%増)、エポスカードの新規会員数は87万人、期末会員数は830万人となった
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
誰に売る
客はカードの会員、決済の加盟店、店のテナント、店と通販の個人だ。国内が中心。
業績5年
2026年3月期の売上収益は2,769億円、営業利益は502億円、親会社株主に帰属する当期純利益は285億円。
2022年3月期から2026年3月期までの5期で、売上収益は32%増えた。
営業利益率の推移
売上収益に対する営業利益の割合は、2026年3月期が18.1%、2025年3月期が17.5%。100円売っていくら本業の利益が残るかの目安で、この率が高いほど値下げや不況に耐えやすい。
他の会社と比べると
営業利益率18.1%は、図鑑にある「消費者金融・カードローン」の会社44社の中で上から14番目。中央値は13.2%で、真ん中あたり。
売上の伸び+32%は、上から16番目。中央値は+25%で、真ん中あたり。
従業員1人あたりの売上7,249万円は、上から26番目。中央値は8,188万円で、真ん中あたり。
売上の大きさは、44社の中で上から17番目。中央値は1,598億円。
利益率は、各社が開示している利益(営業利益・経常利益・税引前利益など)を売上で割って計算している。
比べる相手は、この図鑑に載っている同じ業界の会社。会社が増えるほど、位置は正確になる。
100円売ると、どこへ行く
2026年3月期の売上収益を100円とすると、費用に82円が出ていき、営業利益として18円が残る。そこから税金や利子などを払った後の親会社株主に帰属する当期純利益が10円。
会社の大きさ
連結の従業員数は3,820人。本社は中野区中野4丁目3番2号。決算期は3月。売上収益を従業員数で割ると、1人あたり7,249万円になる。
何に左右される
会員の数と使う額がカードの手数料を決め、分割のリボの残高が利益の柱になる。資金の調達の金利が利ざやに効く。
返せない会員の貸倒れが費用に乗り、景気が店とカードの両方に効く。
この会社の技術
店で会員を作り、店の外の買い物と家賃と公共料金の支払いにカードを広げる仕組み。
この会社を読む言葉
- リボ払い:毎月一定額を返す分割払い。利息が付く
- 加盟店手数料:カードで支払える店が払う手数料
- 定期借家:売り場をテナントに一定期間貸す契約
つながる図鑑
この頁から辿れる辺。問いの形で置いてある。
出典と生成
データの注記:EDINET の有価証券報告書(XBRL)から機械取得(2026-09-14)。 セグメントは事業別の売上、2026年3月期の値。 東証33業種:小売業。
数字は EDINET の有価証券報告書から(出荷前に照合) この頁はデータから作った。更新日 2026-10-29。編集方針
この図を使う
この頁の図と1枚カードは、出典として「図解経済」とこの頁へのリンクを示せば、記事・資料・SNS で自由に使える(CC BY 4.0・使い方の決まり)。