会社図鑑 · 非上場
三井住友海上火災保険(非上場)
三井住友海上は、何で稼いでいる? 2026年3月期の保険収益は4.3兆円。平均年収は815万円(単体)。非上場(社債などのため有価証券報告書を出している会社)。 英文社名は「Mitsui Sumitomo Insurance Company, Limited」。
2026年3月期・有価証券報告書(2026-06-30 提出)の数字(EDINET)
- 上場区分
- 非上場(社債などのため有価証券報告書を出している会社・EDINET コード E03824)
- 親会社
- MS&ADインシュアランスグループホールディングス(8725)(100%を保有・大株主の状況より)
- 業種(東証33業種)
- 保険業
- 決算日
- 3月31日
- 本社
- 東京都千代田区神田駿河台三丁目 東京都の会社一覧
- 従業員
- 連結 23,039人・単体 12,731人
- 平均年収
- 815万円(単体・平均年齢 42.2歳・平均勤続 14.8年)自分の年収と比べる
- 主な事業
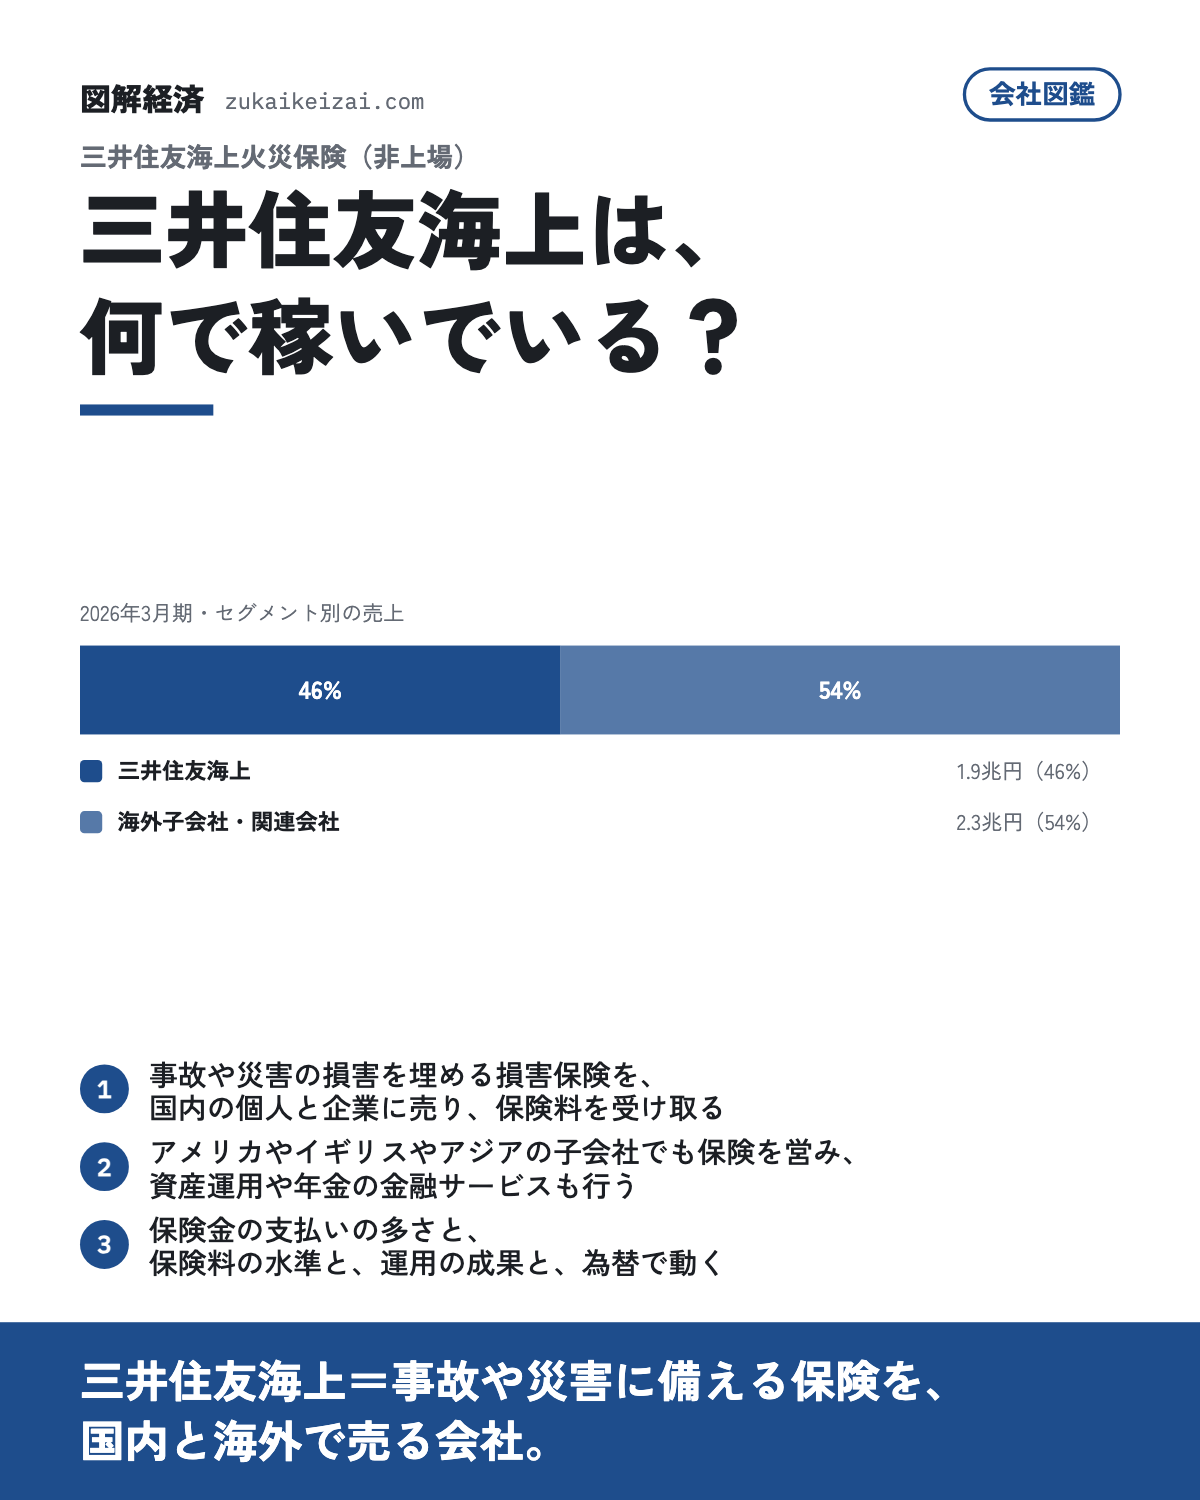
- 海外子会社・関連会社 53.8%・三井住友海上 46.2%
年収と従業員の推移(2024年3月期〜2026年3月期)
| 年度 | 平均年収(単体) | 従業員(連結) |
|---|---|---|
| 2024年3月期 | — | 22,506人 |
| 2025年3月期 | — | 22,551人 |
| 2026年3月期 | — | 23,039人 |
事業の分類
分類の根拠:三井住友海上火災保険 有価証券報告書 2026年3月期 事業の内容。確認日 2026-10-12。分類は提供物で分け、会計セグメントの分割ではない。
事業の中身
保険の持株会社であるMS&ADインシュアランスグループホールディングスの傘下の損害保険の会社だ。日本国内で損害保険を営み、海外では現地の子会社と海外の支店が保険を営む。資産運用、金融保証、確定拠出年金、ART、個人向けの融資、ベンチャー・キャピタル、デジタル・リスク関連のサービスも行う。
海外ではアメリカのMSIGの会社、イギリスとスイスのMS Amlin、ベルギーのMSIG Europe、シンガポールや台湾の保険会社などを子会社に持ち、インドの損害保険の会社に出資する。三井住友DSアセットマネジメントに資産運用の一部を任せ、その投資信託を売る。
三井住友海上46%三井住友海上の本体が営む損害保険と金融サービス
数字の推移
| 年度 | 収益 | 利益 |
|---|---|---|
| 2025年3月期 | 18,479億円 | — |
| 2026年3月期 | 19,348億円 | 1,830億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
海外子会社・関連会社54%アメリカ・ヨーロッパ・アジアなどの子会社と関連会社の保険
数字の推移
| 年度 | 収益 | 利益 |
|---|---|---|
| 2025年3月期 | 19,262億円 | — |
| 2026年3月期 | 22,525億円 | 2,228億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
誰に売る
客は損害保険に入る国内の個人と企業、海外の子会社と支店で保険に入る個人と企業、資産運用や確定拠出年金を任せる客だ。
業績5年
2026年3月期の保険収益は4.3兆円、税引前利益は4,082億円、当期利益:親会社の所有者に帰属は2,964億円。
2022年3月期から2026年3月期までの5期で、保険収益は67%増えた。
税引前利益率の推移
保険収益に対する税引前利益の割合は、2026年3月期が9.5%、2025年3月期が6.6%。100円売っていくら本業の利益が残るかの目安で、この率が高いほど値下げや不況に耐えやすい。
他の会社と比べると
税引前利益率9.5%は、図鑑にある「保険」の会社30社の中で上から20番目。中央値は11.1%で、真ん中あたり。
売上の伸び+67%は、上から5番目。中央値は+35%で、高い方。
従業員1人あたりの売上18,592万円は、上から5番目。中央値は7,200万円で、高い方。
売上の大きさは、30社の中で上から7番目。中央値は1,071億円。
利益率は、各社が開示している利益(営業利益・経常利益・税引前利益など)を売上で割って計算している。
比べる相手は、この図鑑に載っている同じ業界の会社。会社が増えるほど、位置は正確になる。
100円売ると、どこへ行く
2026年3月期の保険収益を100円とすると、費用に90円が出ていき、税引前利益として10円が残る。そこから税金などを払った後の当期利益:親会社の所有者に帰属が7円。
会社の大きさ
連結の従業員数は23,039人。本社は千代田区神田駿河台三丁目。決算期は3月。保険収益を従業員数で割ると、1人あたり18,592万円になる。
何に左右される
事故や災害の多さが保険金の支払いを決め、契約の数と料率が保険料の収益の土台になる。大きな危険は再保険で他の保険会社と分け合う。
集めた保険料を運用する株や債券の値動きが利益を左右し、海外の子会社の収益は為替で円に直した額が変わる。
この会社の技術
多くの人と企業から保険料を集め、事故や災害にあった人に保険金を払う仕組み。集めたお金は支払いまでの間に運用する。引き受けた危険の一部は再保険で他の保険会社に移す。
この会社を読む言葉
- 損害保険:事故や災害で生じた損害を埋める保険
- 再保険:保険会社が引き受けた危険の一部を、別の保険会社に引き受けてもらうこと
- ART:保険の代わりに金融の仕組みで危険を移す方法
- 確定拠出年金:払う掛け金を決め、運用の成果で受け取る額が変わる年金
つながる図鑑
この頁から辿れる辺。問いの形で置いてある。
出典と生成
データの注記:EDINET の有価証券報告書(XBRL)から機械取得(2026-10-12)。 売上は期により保険収益・経常収益。 純利益は期により当期利益:親会社の所有者に帰属・親会社株主に帰属する当期純利益。 営業利益の開示が無い期は税引前利益の値。 セグメントは事業別の収益、2026年3月期の値。 東証33業種:保険業。
数字は EDINET の有価証券報告書から(出荷前に照合) この頁はデータから作った。更新日 2026-10-27。編集方針
この図を使う
この頁の図と1枚カードは、出典として「図解経済」とこの頁へのリンクを示せば、記事・資料・SNS で自由に使える(CC BY 4.0・使い方の決まり)。