図解経済
会社図鑑ポケットカード(非上場)図解決算データ
図解経済 › 会社図鑑 › ポケットカード(非上場)

会社図鑑 · 非上場

ポケットカード(非上場)

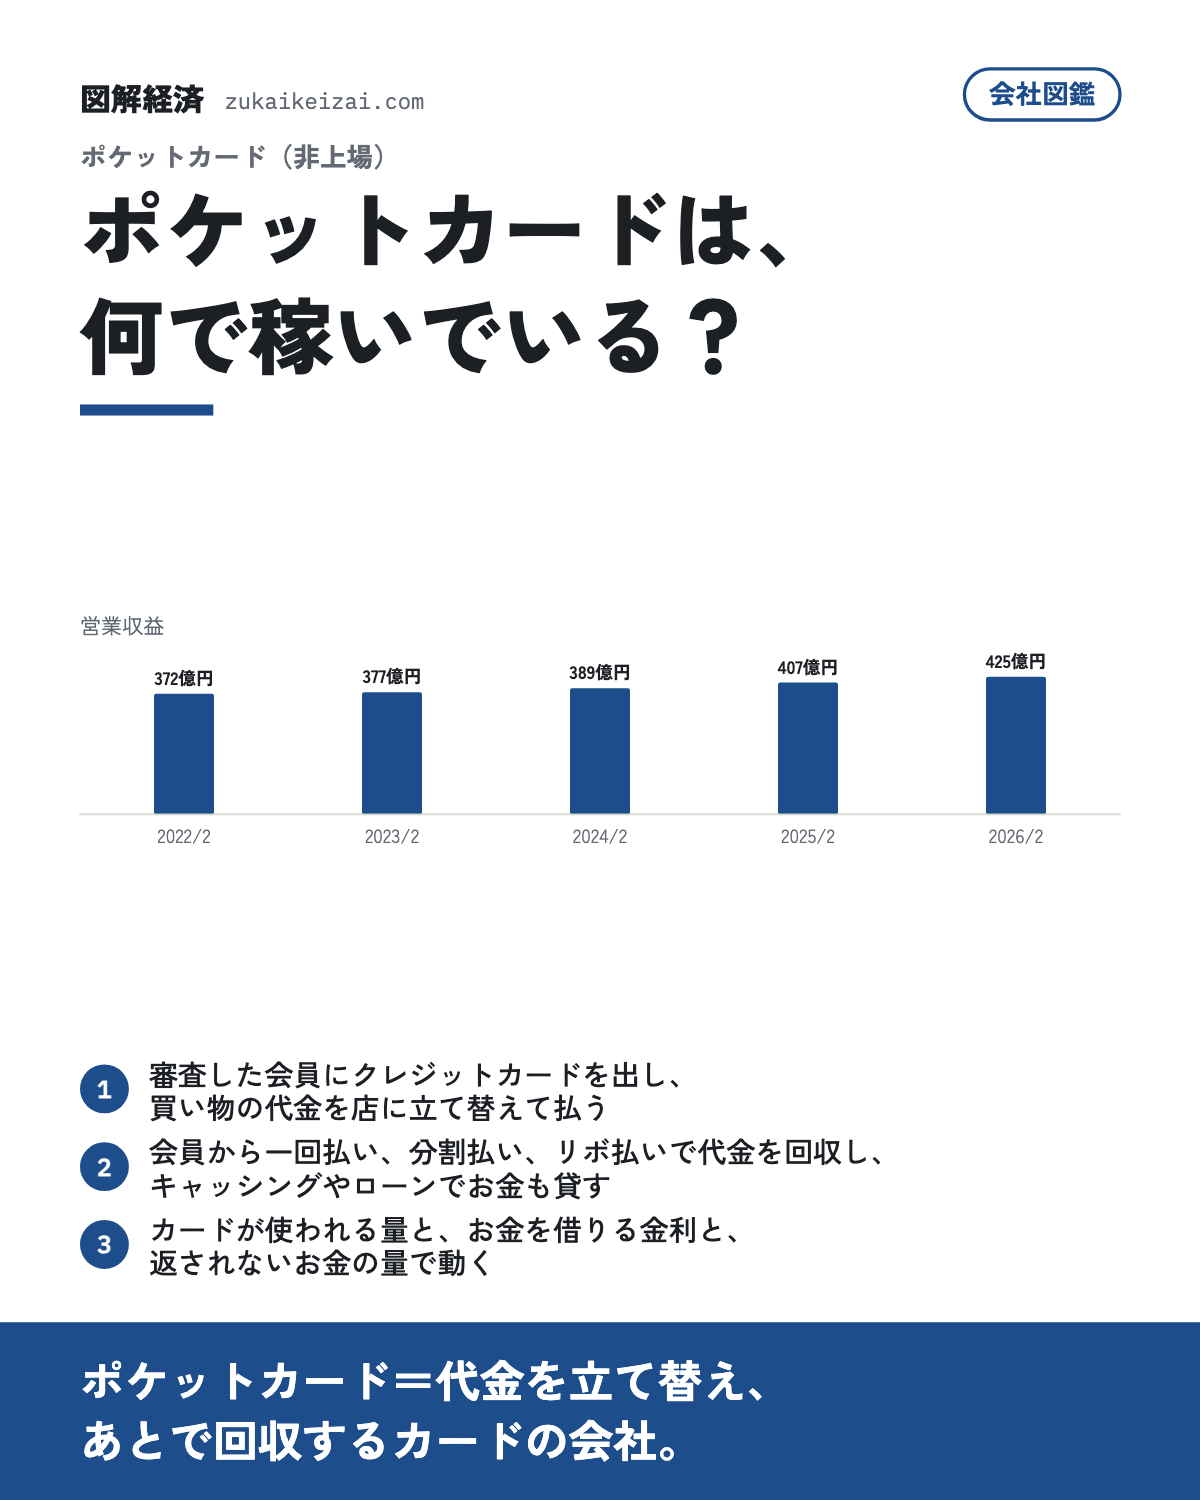
ポケットカードは、何で稼いでいる? 2026年2月期の営業収益は425億円。平均年収は652万円(単体)。非上場(社債などのため有価証券報告書を出している会社)。 英文社名は「POCKET CARD CO., LTD.」。

1枚カード(画像)を開く →X でポスト

営業収益425億円前期比 +4.4%
営業利益57億円前期比 −26%
純利益40億円前期比 −24.5%
営業利益率13.4%前期 18.9%

2026年2月期・有価証券報告書(2026-05-27 提出)の数字(EDINET)

上場区分
非上場(社債などのため有価証券報告書を出している会社・EDINET コード E04963)
業種(東証33業種)
その他金融業
決算日
2月末日
本社
東京都港区芝公園一丁目1番1号 東京都の会社一覧
従業員
単体 404人
平均年収
652万円(単体・平均年齢 41.9歳・平均勤続 14.7年)自分の年収と比べる
年収と従業員の推移(2022年2月期〜2026年2月期)
年度平均年収(単体)従業員(連結)
2022年2月期—410人
2023年2月期—410人
2024年2月期—404人
2025年2月期—400人
2026年2月期—404人

事業の分類

事業
包括信用購入あっせん(クレジットカード)決済個別信用購入あっせん貸金融資(カードキャッシング・各種ローン)貸金保険代理店業保険代理店
東証業種
その他金融業

分類の根拠:ポケットカード 有価証券報告書 2026年2月期 事業の内容。確認日 2026-10-12。分類は提供物で分け、会計セグメントの分割ではない。

事業の中身

クレジットカードの会社だ。審査した会員にカードを出し、会員が加盟店で買い物をすると代金を店に一括で立て替えて払い、会員から一回払い、分割払い、リボ払いで回収する。カードを使わずに、店で買う品物ごとに契約を結ぶ立替払いも行う。

カードとローンカードで提携先のCDやATMからお金を借りられるキャッシングと、各種のローンも営み、保険の代理店も行う。伊藤忠商事の子会社で、ファミリーマート、三井住友フィナンシャルグループ、三井住友銀行と協力し、ファミリーマートの客にクレジットの決済とポイントの機能を出す。

誰に売る

客はカードで買い物をする会員と、カードで払える加盟店、キャッシングとローンでお金を借りる人だ。ファミリーマートの客にもカードの決済とポイントを出す。

ポケットカード(非上場):誰に売るポケットカード(非上場):誰に売る主な客カードの会員買い物の立替払いと、分割やリボの払い最大の柱加盟店会員に代わって代金を立て替えて払う先取引の相手お金を借りる人カードのキャッシングと各種のローン融資ファミリーマートの客クレジットの決済とポイント提携ポケットカード(非上場):誰に売るポケットカード(非上場):誰に売る主な客カードの会員買い物の立替払いと、分割やリボの払い最大の柱加盟店会員に代わって代金を立て替えて払う先取引の相手お金を借りる人カードのキャッシングと各種のローン融資ファミリーマートの客クレジットの決済とポイント提携

業績5年

2026年2月期の営業収益は425億円、営業利益は57億円、当期純利益は40億円。

2022年2月期から2026年2月期までの5期で、営業収益は14%増えた。

ポケットカード(非上場):業績5年2022年2月期から2026年2月期。単位は億円。凡例の純利益は当期純利益。営業収益2022/2372億円2023/2377億円2024/2389億円2025/2407億円2026/2425億円営業利益・純利益2022/22023/22024/22025/22026/2営業利益57億円純利益40億円ポケットカード(非上場):業績5年2022年2月期から2026年2月期。単位は億円。凡例の純利益は当期純利益。営業収益2022/2372億円2023/2377億円2024/2389億円2025/2407億円2026/2425億円営業利益・純利益2022/22023/22024/22025/22026/2営業利益57億円純利益40億円
2022年2月期から2026年2月期。単位は億円。凡例の純利益は当期純利益。

営業利益率の推移

営業収益に対する営業利益の割合は、2026年2月期が13.4%、2025年2月期が18.9%。100円売っていくら本業の利益が残るかの目安で、この率が高いほど値下げや不況に耐えやすい。

ポケットカード(非上場):営業利益率の推移ポケットカード(非上場):営業利益率の推移営業利益 ÷ 営業収益13.4%2025年2月期 18.9%−5.5%直近の推移18.8% → 13.4%2022年2月期から2026年2月期の推移ポケットカード(非上場):営業利益率の推移ポケットカード(非上場):営業利益率の推移営業利益 ÷ 営業収益13.4%2025年2月期 18.9%−5.5%直近の推移18.8% → 13.4%2022年2月期から2026年2月期の推移

他の会社と比べると

営業利益率13.4%は、図鑑にある「消費者金融・カードローン」の会社44社の中で上から21番目。中央値は13.2%で、真ん中あたり。

売上の伸び+14%は、上から31番目。中央値は+25%で、低い方。

従業員1人あたりの売上10,520万円は、上から19番目。中央値は8,188万円で、真ん中あたり。

売上の大きさは、44社の中で上から29番目。中央値は1,598億円。

利益率は、各社が開示している利益(営業利益・経常利益・税引前利益など)を売上で割って計算している。

比べる相手は、この図鑑に載っている同じ業界の会社。会社が増えるほど、位置は正確になる。

ポケットカード(非上場):他の会社と比べると帯の左が低い、右が高い。灰色は真ん中の半分(四分位)。図鑑にある「消費者金融・カードローン」の会社44社の分布。灰色の帯が真ん中の半分、縦線が中央値、点がこの会社営業利益率2026年2月期中央値 13.2%低い高い13.4% 真ん中あたり売上の伸び2022年2月期から2026年2月期中央値 +25%低い高い+14% 低い方1人あたり売上売上 ÷ 従業員数中央値 8,188万円低い高い10,520万円 真ん中あたり売上の大きさ44社の中で中央値 1,598億円低い高い425億円 真ん中あたりポケットカード(非上場):他の会社と比べると帯の左が低い、右が高い。灰色は真ん中の半分(四分位)。図鑑にある「消費者金融・カードローン」の会社44社の分布。灰色の帯が真ん中の半分、縦線が中央値、…営業利益率2026年2月期中央値 13.2%低い高い13.4% 真ん中あたり売上の伸び2022年2月期から2026年2月期中央値 +25%低い高い+14% 低い方1人あたり売上売上 ÷ 従業員数中央値 8,188万円低い高い10,520万円 真ん中あたり売上の大きさ44社の中で中央値 1,598億円低い高い425億円 真ん中あたり
帯の左が低い、右が高い。灰色は真ん中の半分(四分位)。

100円売ると、どこへ行く

2026年2月期の営業収益を100円とすると、費用に87円が出ていき、営業利益として13円が残る。そこから税金や利子などを払った後の当期純利益が9円。

ポケットカード(非上場):100円売ると、どこへ行く売上を100円に揃えた内訳。数字は四捨五入。2026年2月期・100円の行き先・行き先87円9円費用(材料・人件費・販売など)87円税金や利子など4円純利益9円ポケットカード(非上場):100円売ると、どこへ行く売上を100円に揃えた内訳。数字は四捨五入。2026年2月期・100円の行き先・行き先87円費用(材料・人件費・販売など)87円税金や利子など4円純利益9円
売上を100円に揃えた内訳。数字は四捨五入。

会社の大きさ

連結の従業員数は404人。本社は港区芝公園一丁目1番1号。決算期は2月。営業収益を従業員数で割ると、1人あたり10,520万円になる。

ポケットカード(非上場):会社の大きさポケットカード(非上場):会社の大きさ従業員1人あたりの売上高(万円)10,520万円425億円 ÷ 404人ポケットカード(非上場):会社の大きさポケットカード(非上場):会社の大きさ従業員1人あたりの売上高(万円)10,520万円425億円 ÷ 404人

何に左右される

会員がカードで買い物をする量が立替の量を決め、分割払いやリボ払いで残る代金の量も稼ぎを左右する。

立て替えるお金や貸すお金は三井住友銀行などから借りてまかなうので、金利が費用に効く。返されないお金の量も利益を左右する。

ポケットカード(非上場):何に左右されるポケットカード(非上場):何に左右される効くものカードが使われる量会員の買い物最大の要因分割とリボの残りあとで払う代金の量稼ぎの元金利銀行などから借りる費用資金の調達返されないお金回収できない代金と貸したお金費用提携先ファミリーマートと三井住友銀行決済とATMポケットカード(非上場):何に左右されるポケットカード(非上場):何に左右される効くものカードが使われる量会員の買い物最大の要因分割とリボの残りあとで払う代金の量稼ぎの元金利銀行などから借りる費用資金の調達返されないお金回収できない代金と貸したお金費用提携先ファミリーマートと三井住友銀行決済とATM

この会社の技術

会員の信用を審査してカードを出し、加盟店での支払いを立て替えて、あとで会員から回収する仕組み。提携先のCDやATMでお金を借りられる仕組みも持つ。

この会社を読む言葉

  • 立替払い:客の代わりに代金を先に払っておくこと
  • リボ払い:使った額にかかわらず、毎月ほぼ決まった額を払う方法
  • キャッシング:カードでお金を借りること
  • 加盟店:そのカードで支払いができる店

つながる図鑑

この頁から辿れる辺。問いの形で置いてある。

出典と生成

データの注記:EDINET の有価証券報告書(XBRL)から機械取得(2026-10-12)。 連結財務諸表が無いので提出会社の値。 営業利益の開示が無い期は経常利益の値。 セグメント表なし(単一セグメント)。 東証33業種:その他金融業。

数字は EDINET の有価証券報告書から(出荷前に照合) この頁はデータから作った。更新日 2026-10-29。編集方針

この図を使う

この頁の図と1枚カードは、出典として「図解経済」とこの頁へのリンクを示せば、記事・資料・SNS で自由に使える(CC BY 4.0・使い方の決まり)。
1枚カードを保存(PNG)