会社図鑑 · 非上場
PayPay(非上場)
PayPayは、何で稼いでいる? 2026年3月期の営業収益合計は3,807億円。平均年収は1,065万円(単体)。非上場(社債などのため有価証券報告書を出している会社)。
2026年3月期・有価証券報告書(2026-06-30 提出)の数字(EDINET)
- 上場区分
- 非上場(社債などのため有価証券報告書を出している会社・EDINET コード E41128)
- 業種(東証33業種)
- サービス業
- 決算日
- 3月31日
- 本社
- 東京都千代田区紀尾井町1番3号 東京都の会社一覧
- 従業員
- 連結 4,567人・単体 1,994人
- 平均年収
- 1,065万円(単体・平均年齢 37.4歳・平均勤続 3.4年)自分の年収と比べる
- 主な事業
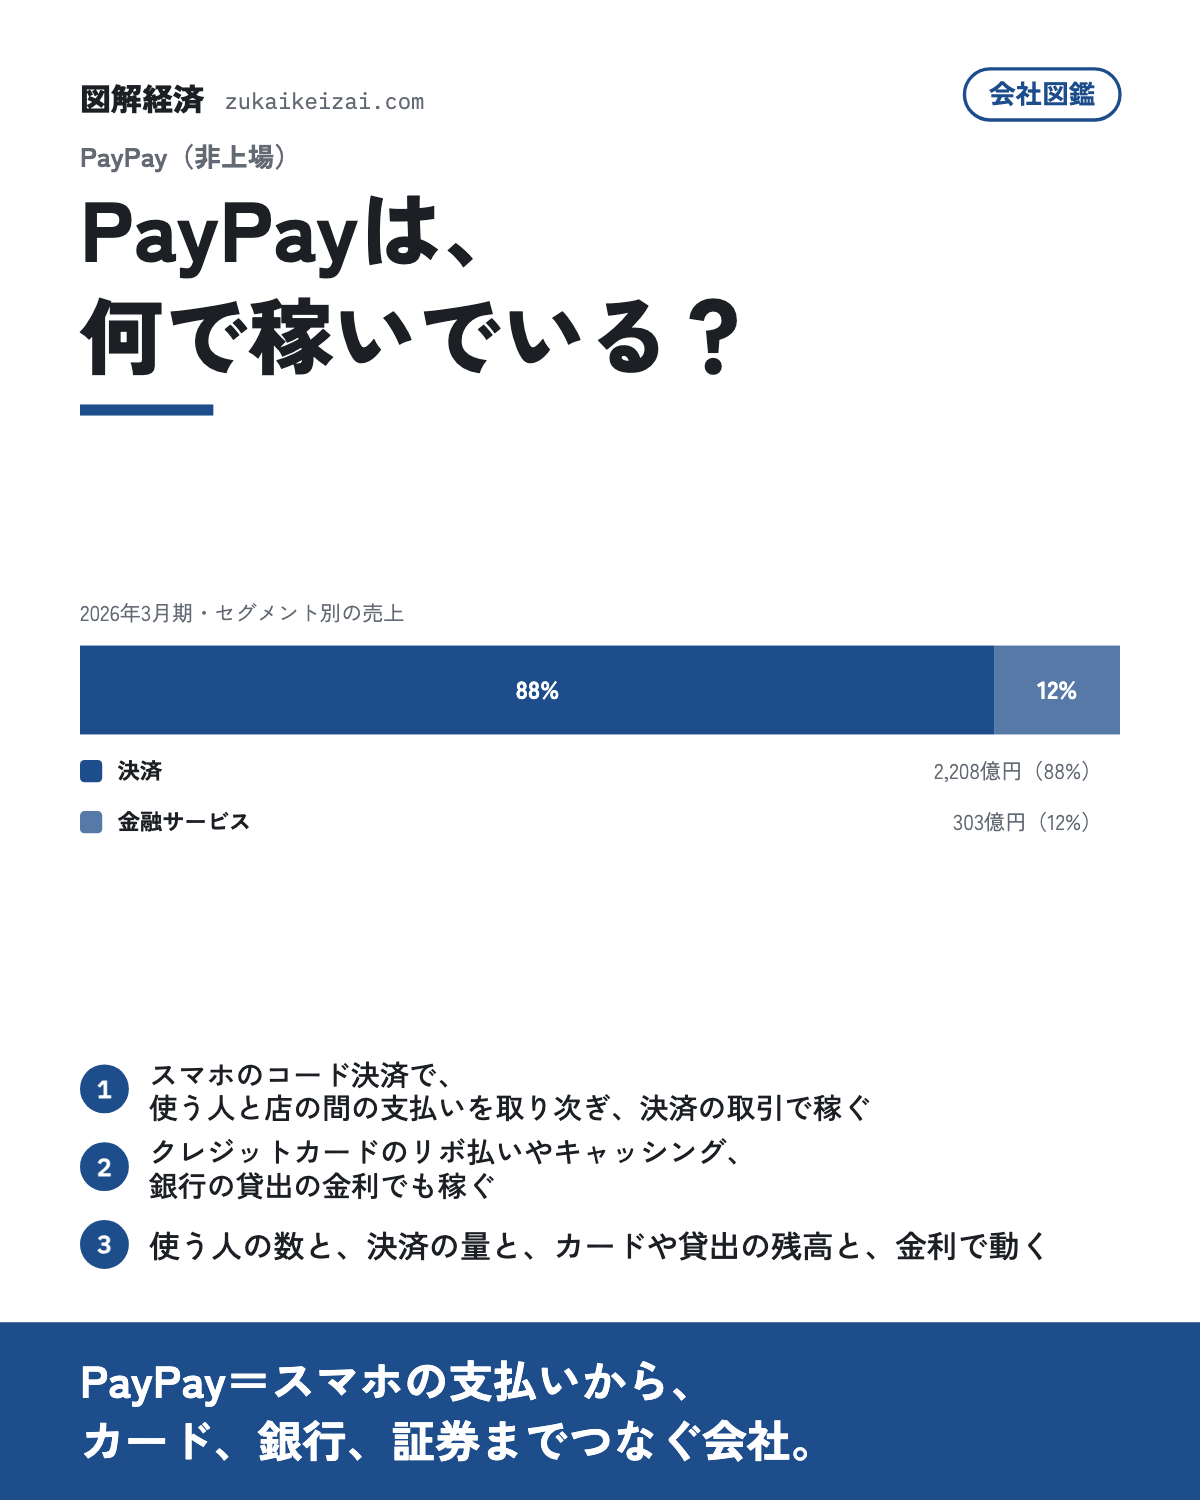
- 決済 87.9%・金融サービス 12.1%
- 主な製品・ブランド
- コード決済・個人間送金・請求書払い・クレジットカード・給与デジタル払い・決済端末・インターネット・バンキング・ローン・オンライン証券取引・ミニアプリ
年収と従業員の推移(2022年3月期〜2026年3月期)
| 年度 | 平均年収(単体) | 従業員(連結) |
|---|---|---|
| 2022年3月期 | — | 1,806人 |
| 2023年3月期 | — | 3,103人 |
| 2024年3月期 | — | 3,829人 |
| 2025年3月期 | — | 4,062人 |
| 2026年3月期 | — | 4,567人 |
事業の分類
- 事業
- コード決済・送金・請求書払い(PayPay)決済クレジットカード事業(PayPayカード)決済/貸金加盟店向けの短期資金提供(PayPay資金調達)貸金銀行サービス(PayPay銀行)銀行証券サービス(PayPay証券)証券
- 東証業種
- サービス業
分類の根拠:PayPay 有価証券報告書 2026年3月期 事業の内容。確認日 2026-10-13。分類は提供物で分け、会計セグメントの分割ではない。
事業の中身
スマートフォンで払うコード決済「PayPay」を、使う人と店の両方に提供する会社だ。事前に入金して使う「PayPay残高」、クレジットカードの「PayPayカード」、カードの機能を付けたコード決済の「PayPayクレジット」をそろえる。個人間の送金、公共料金や税金の支払い、給与の受け取りにも使える。店には、決済の端末、クーポンなどの販売促進、短い期間の資金を提供する。
金融サービスでは、子会社のPayPay銀行がネットの銀行として預金と個人・事業者向けのローンを、PayPay証券がネットの証券取引を扱う。暗号資産の取引所の日本法人にも出資する。親会社はソフトバンクグループで、その下のソフトバンクとLINEヤフーも親会社にあたる。
決済88%コード決済と、PayPayカードのクレジットカード
この事業は、スマートフォンを使ったコード決済を中心に、現金を使わない決済手段をユーザーと加盟店に提供する。PayPayがコード決済や個人間送金、請求書払いを、PayPayカードがクレジットカードの発行やリボ払い、キャッシングを担う。
- コード決済
- 個人間送金
- 請求書払い
- クレジットカード
- 給与デジタル払い
- 決済端末
数字の推移
| 年度 | 収益 | 利益 |
|---|---|---|
| 2025年3月期 | 1,766億円 | — |
| 2026年3月期 | 2,208億円 | 645億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
金融サービス12%PayPay銀行のネットの銀行と、PayPay証券の証券取引
この事業は、PayPayアプリ上のミニアプリを通じて、ユーザーに金融サービスを切れ目なく提供する。PayPay銀行がインターネット・バンキングとローンを、PayPay証券がオンライン証券取引を担う。
- インターネット・バンキング
- ローン
- オンライン証券取引
- ミニアプリ
数字の推移
| 年度 | 収益 | 利益 |
|---|---|---|
| 2025年3月期 | 270億円 | — |
| 2026年3月期 | 303億円 | 156億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
誰に売る
客は、スマホで支払う個人と、PayPayで支払いを受ける店だ。カードの会員は、リボ払い、分割払い、キャッシングも使う。銀行と証券では、アプリから預金、ローン、資産づくりを使う人が客になる。
業績5年
2026年3月期の営業収益合計は3,807億円、営業利益は801億円、当期利益:親会社の所有者に帰属は1,150億円。
2022年3月期から2026年3月期までの5期で、営業収益合計は287%増えた。
営業利益率の推移
営業収益合計に対する営業利益の割合は、2026年3月期が21%、2025年3月期が11.9%。100円売っていくら本業の利益が残るかの目安で、この率が高いほど値下げや不況に耐えやすい。
他の会社と比べると
営業利益率21.0%は、図鑑にある「消費者金融・カードローン」の会社44社の中で上から9番目。中央値は13.2%で、高い方。
売上の伸び+287%は、上から1番目。中央値は+25%で、高い方。
従業員1人あたりの売上8,336万円は、上から21番目。中央値は8,188万円で、真ん中あたり。
売上の大きさは、44社の中で上から12番目。中央値は1,598億円。
利益率は、各社が開示している利益(営業利益・経常利益・税引前利益など)を売上で割って計算している。
比べる相手は、この図鑑に載っている同じ業界の会社。会社が増えるほど、位置は正確になる。
100円売ると、どこへ行く
2026年3月期の営業収益合計を100円とすると、費用に79円が出ていき、営業利益として21円が残る。この期は本業の外の利益(出資先の利益や為替差益など)が加わり、税金を払った後の当期利益:親会社の所有者に帰属は30円と、営業利益を上回った。
会社の大きさ
連結の従業員数は4,567人。本社は千代田区紀尾井町1番3号。決算期は3月。営業収益合計を従業員数で割ると、1人あたり8,336万円になる。
何に左右される
決済は、月に使う人の数と、一人当たりの決済の量で、決済の取扱高(GMV)が決まる。販促のキャンペーンの費用が、利益を左右する。
カードのリボ払いや分割払い、キャッシングの残高が増えると、金利の収益が増える。銀行は、日本銀行の政策金利が上がると、持っている有価証券などの金利の収益が動く。
この会社の技術
スマホのアプリに出すコードを使い、現金を使わずに支払いを済ませる。支払いの元には、事前に入れた残高か、クレジットカードの機能をアプリの中で選べる。アプリの上には、銀行や証券などの小さなアプリも並ぶ。
この会社を読む言葉
- コード決済:スマホに出したコードなどで、現金を使わずに払う方法
- GMV:決済で取り扱ったお金の総額。決済取扱高ともいう
- リボ払い:使った額にかかわらず、毎月決まった額ずつ返す払い方
- キャッシング:クレジットカードでお金を借りること
- 政策金利:日本銀行が決める、金利の目安
つながる図鑑
この頁から辿れる辺。問いの形で置いてある。
出典と生成
データの注記:EDINET の有価証券報告書(XBRL)から機械取得(2026-10-12)。 営業利益の開示が無い期は税引前利益の値。 セグメントは事業別の外部顧客からの収益、2026年3月期の値。 東証33業種:サービス業。
数字は EDINET の有価証券報告書から(出荷前に照合) この頁はデータから作った。更新日 2026-10-29。編集方針
この図を使う
この頁の図と1枚カードは、出典として「図解経済」とこの頁へのリンクを示せば、記事・資料・SNS で自由に使える(CC BY 4.0・使い方の決まり)。