会社図鑑
大分銀行(8392)
大分銀行は、何で稼いでいる? 2026年3月期の経常収益は994億円。平均年収は708万円(単体・銀行業76社の中で41位)。上場会社(証券コード 8392)。 英文社名は「THE OITA BANK, LTD.」。
2026年3月期・有価証券報告書(2026-06-18 提出)の数字(EDINET)
- 証券コード
- 8392
- 業種(東証33業種)
- 銀行業
- 決算日
- 3月31日
- 本社
- 大分県大分市府内町3丁目4番1 大分県の上場企業一覧
- 従業員
- 連結 1,626人・単体 1,495人
- 平均年収
- 708万円(単体・平均年齢 39.5歳・平均勤続 15.9年)銀行業の76社の中で41位・業種の中央値 716万円 銀行業の年収ランキング自分の年収と比べる
- 主な事業
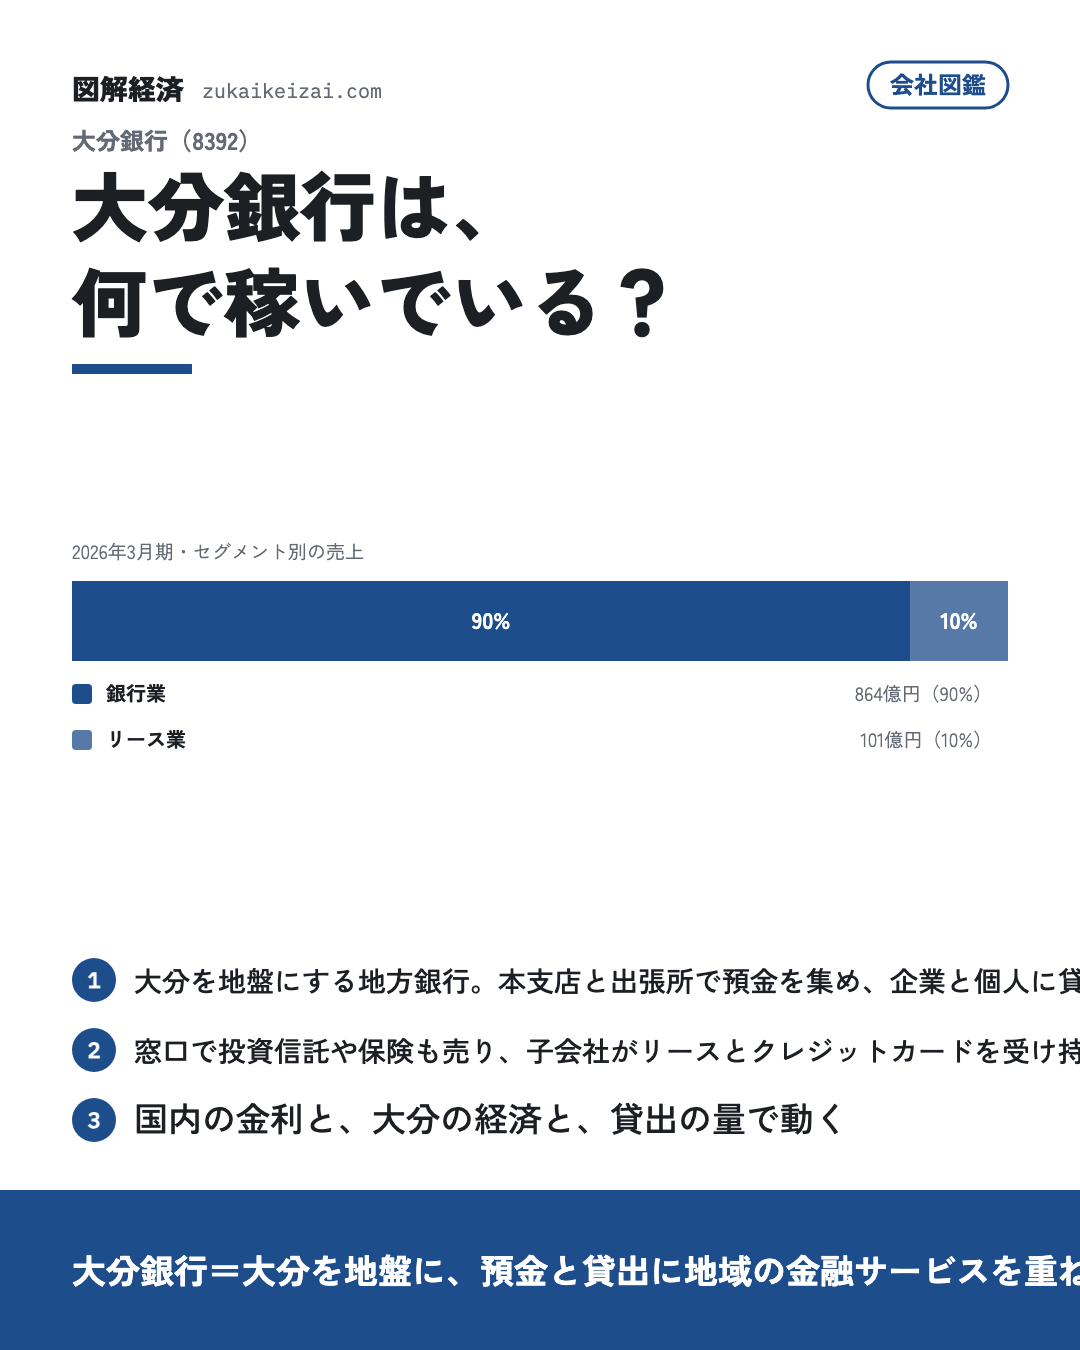
- 銀行業 89.5%・リース業 10.5%
- 主な製品・ブランド
- 預金業務・貸出業務・為替業務・保険商品の窓口販売・リース業務
年収と従業員の推移(2022年3月期〜2026年3月期)
| 年度 | 平均年収(単体) | 従業員(連結) |
|---|---|---|
| 2022年3月期 | 642万円 | 1,767人 |
| 2023年3月期 | 651万円 | 1,750人 |
| 2024年3月期 | 656万円 | 1,715人 |
| 2025年3月期 | 677万円 | 1,653人 |
| 2026年3月期 | 708万円 | 1,626人 |
事業の分類
- 事業
- 銀行業銀行リース業(大分リース)リースクレジットカード業務(大分カード)決済債務保証業務(大分保証サービス)保証投融資業務(大分キャピタルパートナーズ等)投資・事業保有コンピューター関連業務・システムの企画開発運営(大銀コンピュータサービス等)システム開発銀行従属業務(大銀オフィスサービス)業務受託
- 東証業種
- 銀行業
分類の根拠:大分銀行 有価証券報告書 事業の内容。確認日 2026-09-20。分類は提供物で分け、会計セグメントの分割ではない。
事業の中身
大分を地盤にする地方銀行だ。本支店と出張所で、預金、貸出、為替、有価証券への投資の業務を行うほか、金融商品の仲介や、保険商品などの窓口での販売も手がけ、地域に密着した営業を広げている。銀行の従属業務として経理関係の計算を行う子会社もある。
大分リースがリース業務を営み、地域のリースの求めに応じる。ほかの子会社が、クレジットカード、債務保証、コンピューター関連、投融資、システムの企画と開発と運営の業務を受け持ち、個人と法人それぞれの金融の求めに応じている。
銀行業90%本支店と出張所で、預金、貸出、為替、有価証券への投資、金融商品の仲介や保険の窓口販売を行う区分
この事業は銀行業務を担う。当行の本支店・出張所を通じて、預金業務や貸出業務、為替業務、有価証券投資業務、保険商品の窓口販売などを行っている。
- 預金業務
- 貸出業務
- 為替業務
- 保険商品の窓口販売
数字の推移
| 年度 | 収益 |
|---|---|
| 2022年3月期 | 449億円 |
| 2023年3月期 | 618億円 |
| 2024年3月期 | 614億円 |
| 2025年3月期 | 656億円 |
| 2026年3月期 | 864億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
リース業10%大分リースがリース業務を営む区分
この事業はリース業務を担う。子会社の大分リース株式会社が、地域企業向けのリースサービスを提供している。
- リース業務
主な会社
| 会社 | 出資 |
|---|---|
| 大分リース株式会社 | 100% |
出資は大分銀行が持つ議決権の割合。
数字の推移
| 年度 | 収益 |
|---|---|
| 2022年3月期 | 83億円 |
| 2023年3月期 | 86億円 |
| 2024年3月期 | 90億円 |
| 2025年3月期 | 95億円 |
| 2026年3月期 | 101億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
誰に売る
客は、大分の企業と個人だ。窓口で投資信託や保険を買う人、リースを使う先、クレジットカードや債務保証を使う人も客にあたる。
業績5年
2026年3月期の経常収益は994億円、経常利益は147億円、親会社株主に帰属する当期純利益は106億円。
2022年3月期から2026年3月期までの5期で、経常収益は79%増えた。
経常利益率の推移
経常収益に対する経常利益の割合は、2026年3月期が14.8%、2025年3月期が14.2%。100円売っていくら本業の利益が残るかの目安で、この率が高いほど値下げや不況に耐えやすい。
他の会社と比べると
経常利益率14.8%は、図鑑にある「銀行」の会社105社の中で上から74番目。中央値は18.3%で、真ん中あたり。
売上の伸び+79%は、上から25番目。中央値は+59%で、高い方。
従業員1人あたりの売上6,113万円は、上から52番目。中央値は6,009万円で、真ん中あたり。
売上の大きさは、105社の中で上から60番目。中央値は1,157億円。
利益率は、各社が開示している利益(営業利益・経常利益・税引前利益など)を売上で割って計算している。
銀行・保険・証券は「売上」の定義が違うので、同じ業界の会社同士で比べている。
100円売ると、どこへ行く
2026年3月期の経常収益を100円とすると、費用に85円が出ていき、経常利益として15円が残る。そこから税金や利子などを払った後の親会社株主に帰属する当期純利益が11円。
会社の大きさ
連結の従業員数は1,626人。本社は大分市府。決算期は3月。経常収益を従業員数で割ると、1人あたり6,113万円になる。
何に左右される
国内の金利が、貸す金利と預かる金利の差を決める。大分の経済が企業の資金の需要と貸倒れを左右し、貸出の量が収益の源になる。
預金の一部は有価証券で運用するので、金利が動くと評価も動く。窓口で売る投資信託や保険の手数料は相場で動き、リースとクレジットカードの取扱いも収益に加わる。
この会社の技術
地元に置いた本支店と出張所の網で預金を集め、その資金を貸出と有価証券の運用に回しながら、同じ窓口で投資信託や保険も扱う形。
この会社を読む言葉
- 地方銀行:特定の県を地盤にする銀行
- 利ざや:貸す金利と預かる金利の差
- 金融商品仲介:証券会社に代わって、投資信託などの売買の取次を行うこと
- 債務保証:借りる人が返せなくなった時に、代わりに返すことを約束すること
つながる図鑑
この頁から辿れる辺。問いの形で置いてある。
- 業界図鑑銀行は、何で稼いでいる?銀行
- 技術図鑑銀行の振込は、どう動く?銀行振込のしくみ
- 会社図鑑ふくおかフィナンシャルグループ(8354)同じ九州のふくおかFGは?
- 会社図鑑岩手銀行(8345)同じ地方銀行の岩手銀行は?
ここへつながる図鑑
出典と生成
データの注記:EDINET の有価証券報告書(XBRL)から機械取得(2026-09-19)。 営業利益の開示が無い期は経常利益の値。 セグメントは事業別の外部顧客への売上高、2026年3月期の値。 東証33業種:銀行業。
数字は EDINET の有価証券報告書から(出荷前に照合) この頁はデータから作った。更新日 2026-11-05。編集方針
この図を使う
この頁の図と1枚カードは、出典として「図解経済」とこの頁へのリンクを示せば、記事・資料・SNS で自由に使える(CC BY 4.0・使い方の決まり)。