会社図鑑
オリエントコーポレーション(8585)
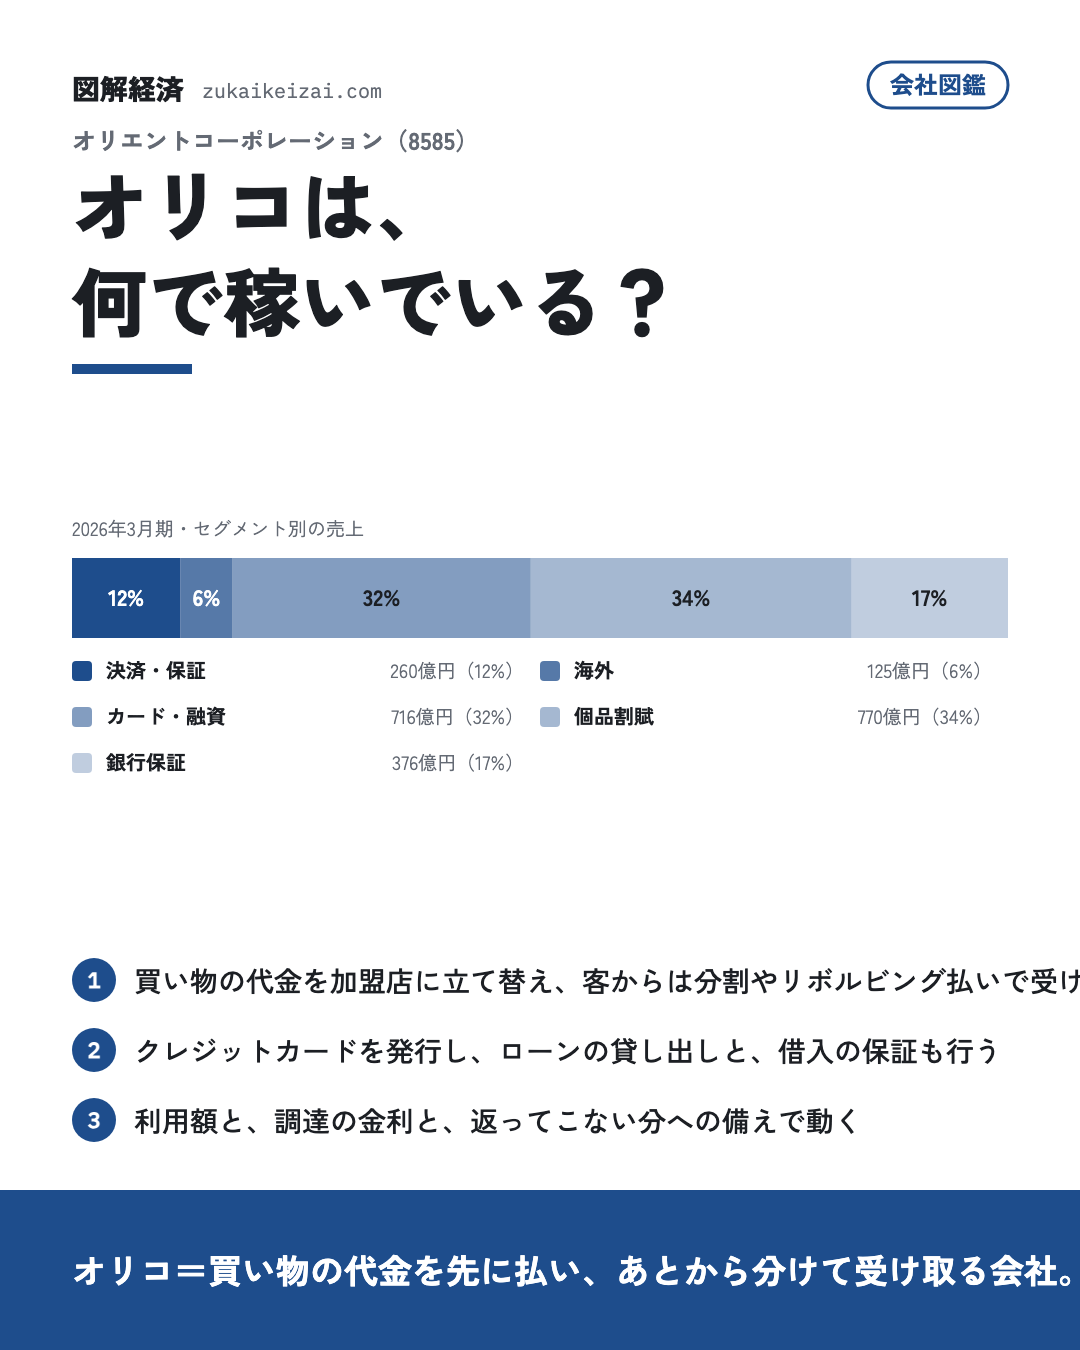
オリコは、何で稼いでいる? 2026年3月期の営業収益は2,476億円。平均年収は666万円(単体・その他金融業39社の中で24位)。上場会社(証券コード 8585)。 英文社名は「Orient Corporation」。
2026年3月期・有価証券報告書(2026-06-17 提出)の数字(EDINET)
- 証券コード
- 8585
- 業種(東証33業種)
- その他金融業
- 決算日
- 3月31日
- 本社
- 東京都千代田区麹町5丁目2番地 東京都の上場企業一覧
- 従業員
- 連結 6,411人・単体 3,866人
- 平均年収
- 666万円(単体・平均年齢 43.1歳・平均勤続 17.3年)その他金融業の39社の中で24位・業種の中央値 714万円 その他金融業の年収ランキング自分の年収と比べる
- 主な事業
- 個品割賦 34.3%・カード・融資 31.9%・銀行保証 16.7%・決済・保証 11.6%
- 主な製品・ブランド
- オートローン・オートリース・ショッピングクレジット・クレジットカード・提携カード・ローンカード・信用保証・証書貸付保証・売掛金決済保証
年収と従業員の推移(2022年3月期〜2026年3月期)
| 年度 | 平均年収(単体) | 従業員(連結) |
|---|---|---|
| 2022年3月期 | 595万円 | 6,084人 |
| 2023年3月期 | 607万円 | 6,098人 |
| 2024年3月期 | 613万円 | 6,729人 |
| 2025年3月期 | 627万円 | 6,683人 |
| 2026年3月期 | 666万円 | 6,411人 |
事業の分類
- 事業
- 決済・保証事業保証/決済海外事業(オートローン)貸金カード・融資事業決済/貸金個品割賦事業(オートローン・ショッピングクレジット)貸金個品割賦事業(オートリース)リース銀行保証事業保証保険代理店業務保険代理店
- 東証業種
- その他金融業
分類の根拠:オリエントコーポレーション 有価証券報告書 2026年3月期 事業の内容。確認日 2026-09-20。分類は提供物で分け、会計セグメントの分割ではない。
事業の中身
クレジットカードの発行と、買い物の代金の立替払い、ローンによる融資、そして債務の保証を行う会社だ。客が加盟店で商品やサービスを受けて分割払いなどを希望すると、審査のうえで加盟店に代金を立て替え、客からは約定に沿って受け取る。オートローン、オートリース、ショッピングクレジットが主な商品になる。
ほかに、事業者どうしの取引の売掛金の保証、家賃の決済保証、集金の代行、小口リースの保証を扱う分野と、提携する金融機関からの借入を保証する分野を持つ。タイ、フィリピン、インドネシアでオートローンを行う海外の子会社もある。みずほフィナンシャルグループとみずほ銀行がその他の関係会社として株式を持つ。
決済・保証12%売掛金や家賃の決済保証、集金の代行、小口リースの保証を扱う区分。
この事業は事業者間取引における売掛金等の決済保証を担う。当社が販売先の信用調査を実施し、代金回収を保証する仕組みで収益を得ている。
- 売掛金決済保証
数字の推移
| 年度 | 収益 | 利益 |
|---|---|---|
| 2022年3月期 | 183億円 | 96億円 |
| 2023年3月期 | 198億円 | 104億円 |
| 2024年3月期 | 220億円 | 102億円 |
| 2025年3月期 | 250億円 | 116億円 |
| 2026年3月期 | 260億円 | 117億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
海外6%タイ、フィリピン、インドネシアでのオートローンとその関連を扱う区分。
この事業はタイ、フィリピン、インドネシアにおけるオートローン及び関連事業を担う。現地子会社のOrico Auto Leasing(Thailand)、Orico Auto Finance Philippines、PT Orico Balimor Financeが展開している。
- オートローン
数字の推移
| 年度 | 収益 | 利益 |
|---|---|---|
| 2022年3月期 | 64億円 | — |
| 2023年3月期 | 109億円 | 11億円 |
| 2024年3月期 | 144億円 | -63億円 |
| 2025年3月期 | 149億円 | -46億円 |
| 2026年3月期 | 125億円 | -22億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
カード・融資32%クレジットカードの発行と、ローンによる融資を扱う区分。
この事業はクレジットカードの発行と融資を担う。当社がお客さまの信用調査を行い、承認した人にプロパーカードや提携カード、ビジネスカードを発行し、加盟店への立替払いと利用代金の回収で収益を得ている。融資専用のローンカードの発行や無担保融資も行う。
- クレジットカード
- 提携カード
- ローンカード
数字の推移
| 年度 | 収益 | 利益 |
|---|---|---|
| 2022年3月期 | 709億円 | 598億円 |
| 2023年3月期 | 705億円 | 597億円 |
| 2024年3月期 | 713億円 | 594億円 |
| 2025年3月期 | 700億円 | 581億円 |
| 2026年3月期 | 716億円 | 600億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
個品割賦34%オートローン、オートリース、ショッピングクレジットを扱う区分。
この事業は個品割賦を担う。当社の加盟店で商品やサービスを購入する顧客の信用調査を行い、承認した顧客に代わって加盟店へ利用代金を立替払いし、顧客から分割払い等で回収する仕組みである。主な商品はオートローン、オートリース、ショッピングクレジットである。
- オートローン
- オートリース
- ショッピングクレジット
数字の推移
| 年度 | 収益 | 利益 |
|---|---|---|
| 2022年3月期 | 840億円 | 638億円 |
| 2023年3月期 | 696億円 | 540億円 |
| 2024年3月期 | 686億円 | 494億円 |
| 2025年3月期 | 782億円 | 398億円 |
| 2026年3月期 | 770億円 | 388億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
銀行保証17%提携する金融機関からの借入について、債務を保証する区分。
この事業は銀行保証を担う。提携金融機関へ借入を申し込む顧客の信用調査を当社が実施し、承認した顧客の債務を保証する仕組みである。CAL信用保証、オリコプロダクトファイナンス、オリコオートリースが関係会社である。
- 信用保証
- 証書貸付保証
数字の推移
| 年度 | 収益 | 利益 |
|---|---|---|
| 2022年3月期 | 331億円 | 198億円 |
| 2023年3月期 | 321億円 | 191億円 |
| 2024年3月期 | 335億円 | 199億円 |
| 2025年3月期 | 350億円 | 193億円 |
| 2026年3月期 | 376億円 | 209億円 |
セグメントの収益と当期利益。区分が変わった年は前後を同じ物差しで比べられないので、この区分で開示された年度だけを並べる。
有価証券報告書の事業の内容・関係会社の状況・セグメント情報から機械で読んだ。決算データのセグメント表 →
誰に売る
客はカードや分割払いで買い物をする個人、代金の立替を受ける加盟店、保証を使う提携金融機関と事業者、そして海外で車を買う人だ。
業績5年
2026年3月期の営業収益は2,476億円、営業利益は144億円、親会社株主に帰属する当期純利益は129億円。
2022年3月期から2026年3月期までの5期で、営業収益は8%増えた。
営業利益率の推移
営業収益に対する営業利益の割合は、2026年3月期が5.8%、2025年3月期が5%。100円売っていくら本業の利益が残るかの目安で、この率が高いほど値下げや不況に耐えやすい。
他の会社と比べると
営業利益率5.8%は、図鑑にある「消費者金融・カードローン」の会社44社の中で上から36番目。中央値は13.2%で、低い方。
売上の伸び+8%は、上から34番目。中央値は+25%で、低い方。
従業員1人あたりの売上3,862万円は、上から36番目。中央値は8,188万円で、低い方。
売上の大きさは、44社の中で上から18番目。中央値は1,598億円。
利益率は、各社が開示している利益(営業利益・経常利益・税引前利益など)を売上で割って計算している。
比べる相手は、この図鑑に載っている同じ業界の会社。会社が増えるほど、位置は正確になる。
100円売ると、どこへ行く
2026年3月期の営業収益を100円とすると、費用に94円が出ていき、営業利益として6円が残る。そこから税金や利子などを払った後の親会社株主に帰属する当期純利益が5円。
会社の大きさ
連結の従業員数は6,411人。本社は千代田区麹町5丁目2番地。決算期は3月。営業収益を従業員数で割ると、1人あたり3,862万円になる。
何に左右される
カードと割賦がどれだけ使われたかが手数料の土台になる。代金を先に立て替えるために自分でお金を調達するので、調達の金利と受け取る手数料の差が利益に効く。
返ってこない分に備えて積むお金が費用になるため、景気と家計の状況に左右される。車や住宅の販売はオートローンと保証の申し込みの量に効き、加盟店の数が申し込みの入り口を広げる。海外の子会社があるので為替と現地の景気も効く。
この会社の技術
申し込みを受けてその場で信用を審査し、加盟店への立替払いと、客からの分割の回収をつなぐ仕組み。
この会社を読む言葉
- 個品割賦:買った商品ごとに、代金を分割で払う契約
- リボルビング払い:使った額にかかわらず、毎月決まった額を払う方式
- 代位弁済:借りた人の代わりに、保証した会社が金融機関に返すこと
つながる図鑑
この頁から辿れる辺。問いの形で置いてある。
- 業界図鑑個人向け融資の会社は、何で稼いでいる?消費者金融・カードローン
- 会社図鑑みずほフィナンシャルグループ(8411)株式を持つみずほFGは、何で稼いでいる?
- 会社図鑑クレディセゾン(8253)同じカードのクレディセゾンは?
- 仕組み図鑑カードローンの金利は、どう決まる?カードローンの金利
ここへつながる図鑑
出典と生成
データの注記:EDINET の有価証券報告書(XBRL)から機械取得(2026-09-19)。 セグメントは事業別の外部顧客への売上高、2026年3月期の値。 東証33業種:その他金融業。
数字は EDINET の有価証券報告書から(出荷前に照合) この頁はデータから作った。更新日 2026-11-05。編集方針
この図を使う
この頁の図と1枚カードは、出典として「図解経済」とこの頁へのリンクを示せば、記事・資料・SNS で自由に使える(CC BY 4.0・使い方の決まり)。