会社図鑑 · 非上場
日本住宅ローン(非上場)
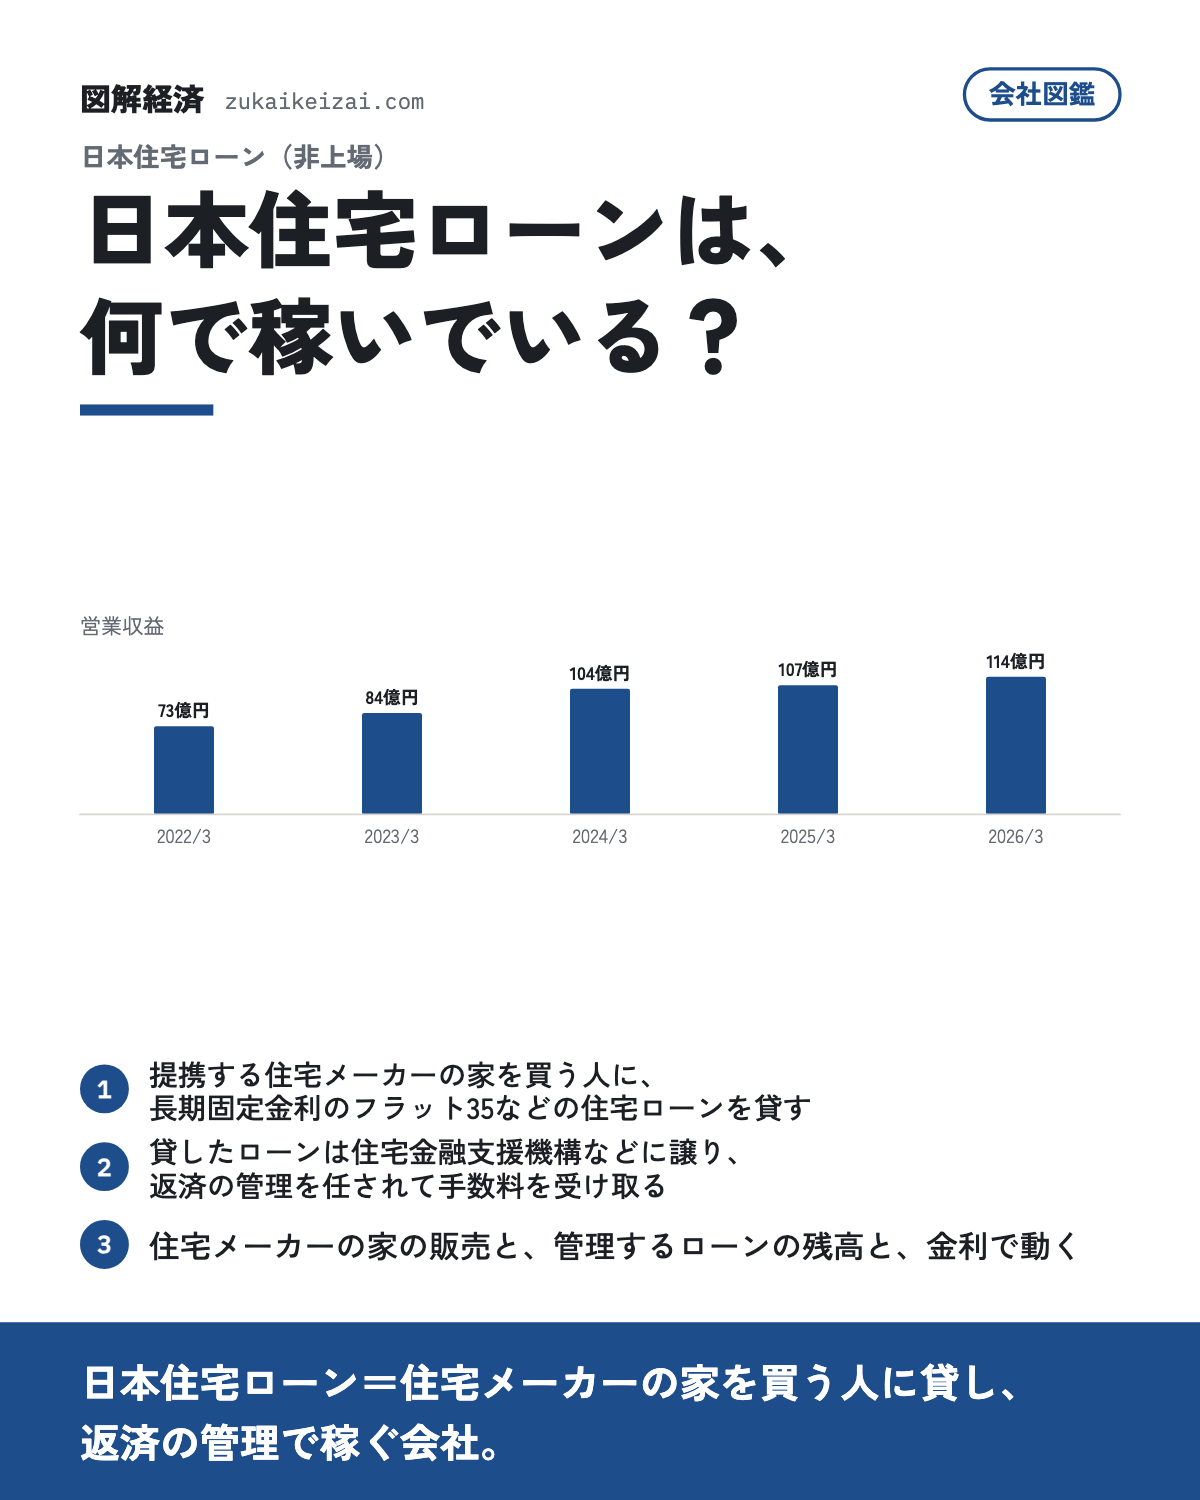
日本住宅ローンは、何で稼いでいる? 2026年3月期の営業収益は114億円。平均年収は792万円(単体)。非上場(社債などのため有価証券報告書を出している会社)。 英文社名は「The Mortgage Corporation of JAPAN,Limited」。
2026年3月期・有価証券報告書(2026-06-25 提出)の数字(EDINET)
- 上場区分
- 非上場(社債などのため有価証券報告書を出している会社・EDINET コード E32969)
- 業種(東証33業種)
- その他金融業
- 決算日
- 3月末日
- 本社
- 東京都渋谷区代々木二丁目1番1 東京都の会社一覧
- 従業員
- 単体 170人
- 平均年収
- 792万円(単体・平均年齢 39.4歳・平均勤続 6.8年)自分の年収と比べる
年収と従業員の推移(2022年3月期〜2026年3月期)
| 年度 | 平均年収(単体) | 従業員(連結) |
|---|---|---|
| 2022年3月期 | — | 179人 |
| 2023年3月期 | — | 173人 |
| 2024年3月期 | — | 175人 |
| 2025年3月期 | — | 168人 |
| 2026年3月期 | — | 170人 |
事業の分類
分類の根拠:日本住宅ローン 有価証券報告書 2026年3月期 事業の内容。確認日 2026-10-12。分類は提供物で分け、会計セグメントの分割ではない。
事業の中身
住宅メーカーなどの出資でできた住宅ローンの会社だ。積水ハウスと大和ハウス工業と日立キャピタル(今の三菱HCキャピタル)が出資して設立し、住友林業と積水化学工業も加わった。持株会社の日本住宅ローングループの子会社で、積水ハウスと大和ハウス工業は持株会社を通じて議決権の一部を持つ。
住宅金融支援機構の長期固定金利の住宅ローンのフラット35を、提携する住宅メーカーの家を買う人に、MCJフラットなどの名で貸す。貸したローンは住宅金融支援機構や信託銀行などに譲り渡し、返済の受け取りと管理を任される。融資の手数料と、ローンの残高に応じたサービシングフィーが収益の源だ。変動金利型のローン、つなぎの融資、年配の人向けのリバースモーゲージも扱う。
誰に売る
客は提携する住宅メーカーが売った家を買う人だ。ローンを譲り受ける住宅金融支援機構や信託銀行などからは、返済の管理を任されて手数料を受け取る。
業績5年
2026年3月期の営業収益は114億円、営業利益は13億円、当期純利益は8億円。
2022年3月期から2026年3月期までの5期で、営業収益は56%増えた。
営業利益率の推移
営業収益に対する営業利益の割合は、2026年3月期が11.4%、2025年3月期が10.3%。100円売っていくら本業の利益が残るかの目安で、この率が高いほど値下げや不況に耐えやすい。
他の会社と比べると
営業利益率11.4%は、図鑑にある「消費者金融・カードローン」の会社44社の中で上から26番目。中央値は13.2%で、真ん中あたり。
売上の伸び+56%は、上から10番目。中央値は+25%で、高い方。
従業員1人あたりの売上6,706万円は、上から28番目。中央値は8,188万円で、真ん中あたり。
売上の大きさは、44社の中で上から38番目。中央値は1,598億円。
利益率は、各社が開示している利益(営業利益・経常利益・税引前利益など)を売上で割って計算している。
比べる相手は、この図鑑に載っている同じ業界の会社。会社が増えるほど、位置は正確になる。
100円売ると、どこへ行く
2026年3月期の営業収益を100円とすると、費用に89円が出ていき、営業利益として11円が残る。そこから税金や利子などを払った後の当期純利益が7円。
会社の大きさ
連結の従業員数は170人。本社は渋谷区代々木二丁目1番1。決算期は3月。営業収益を従業員数で割ると、1人あたり6,706万円になる。
何に左右される
提携する住宅メーカーが売る家が融資の量を決め、返済の管理を任されたローンの残高がサービシングフィーの続く収入になる。固定金利と変動金利のどちらが選ばれるかが商品の売れ方に効く。
ローンを譲り渡すので、貸し倒れや金利の動きの危険をほとんど負わない形をとる。返済の取り立ては三菱HCキャピタルに、延滞した時の回収はその債権回収の会社に任せ、その費用がかかる。
この会社の技術
住宅ローンを貸すと同時に住宅金融支援機構などへ譲り渡し、返済の管理だけを続ける証券化の仕組み。ローンを手元に持たないので、貸し倒れと金利の危険をほとんど負わずに手数料を受け取る。
この会社を読む言葉
- フラット35:住宅金融支援機構と民間の金融機関が組んで出す、長期固定金利の住宅ローン
- 証券化:ローンなどの債権をまとめて証券にし、投資家に売ること
- サービシング:貸したお金の返済を受け取り、管理する仕事
- リバースモーゲージ:家を担保にお金を借り、元本は後でまとめて返すローン
つながる図鑑
この頁から辿れる辺。問いの形で置いてある。
出典と生成
データの注記:EDINET の有価証券報告書(XBRL)から機械取得(2026-10-12)。 連結財務諸表が無いので提出会社の値。 営業利益の開示が無い期は経常利益の値。 セグメント表なし(単一セグメント)。 東証33業種:その他金融業。
数字は EDINET の有価証券報告書から(出荷前に照合) この頁はデータから作った。更新日 2026-10-29。編集方針
この図を使う
この頁の図と1枚カードは、出典として「図解経済」とこの頁へのリンクを示せば、記事・資料・SNS で自由に使える(CC BY 4.0・使い方の決まり)。