仕組み図鑑
利上げと住宅ローン
利上げって、家のローンにどう効く?
銀行は、お金を仕入れて貸している
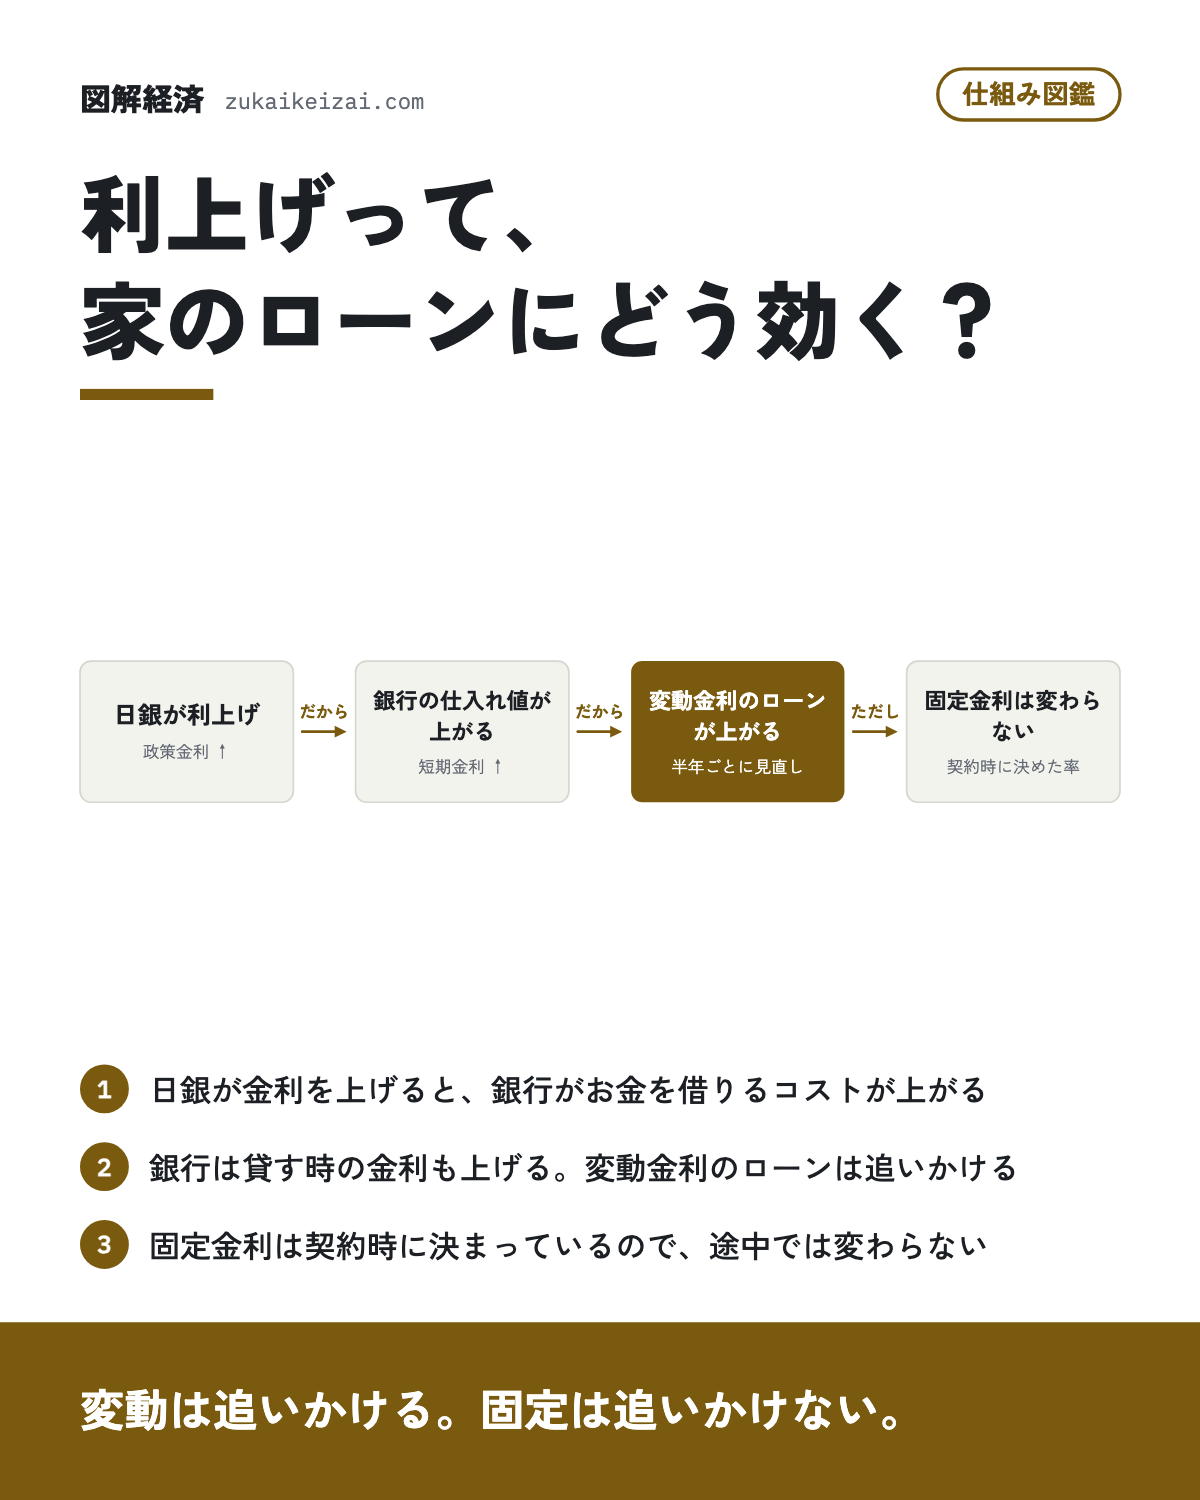
銀行は預金や日銀からお金を集め、それを住宅ローンや会社への融資として貸す。集める時のコストが仕入れ値、貸す時の金利が売値だ。日銀が政策金利を上げると仕入れ値が上がるので、銀行は売値である貸出金利も上げる。
住宅ローンの変動金利は、この短期の金利に連動して半年ごとに見直される。利上げは数か月遅れて家計に届く。
固定金利は別の金利を見ている
固定金利の住宅ローンは、契約した時の金利がずっと続く。その率は、10年物の国債の利回りのような長期の金利を見て決められる。だから固定金利は、日銀の利上げそのものより、長期金利の動きに先に反応する。
利上げが話題になると、これから固定で借りる人の金利は先に上がり、すでに変動で借りている人の金利は後から上がる。順番が違う。
なぜ利上げをするのか
物価が上がりすぎると、中央銀行は金利を上げる。借りるコストが上がると、家や車を買う人や、工場を建てる会社が減り、欲しがる人が減って物価の上がり方が落ち着く。住宅ローンへの影響は、その副作用というより、狙いそのものの一部だ。
つながる図鑑
この頁から辿れる辺。問いの形で置いてある。
ここへつながる図鑑
- 会社図鑑三菱UFJフィナンシャル・グループ(8306)三菱UFJは、何で稼いでいる?
- 会社図鑑三井住友フィナンシャルグループ(8316)三井住友FGは、何で稼いでいる?
- 会社図鑑信越化学工業(4063)信越化学は、何で稼いでいる?
- 会社図鑑みずほフィナンシャルグループ(8411)みずほFGは、何で稼いでいる?
- 会社図鑑大和ハウス工業(1925)大和ハウスは、何で稼いでいる?
- 会社図鑑ダイキン工業(6367)ダイキンは、何で稼いでいる?
- 会社図鑑クボタ(6326)クボタは、何で稼いでいる?
- 会社図鑑りそなホールディングス(8308)りそなは、何で稼いでいる?
- 会社図鑑千葉銀行(8331)千葉銀行は、何で稼いでいる?
- 会社図鑑横浜フィナンシャルグループ(7186)横浜FGは、何で稼いでいる?
- 会社図鑑LIXIL(5938)LIXILは、何で稼いでいる?
- 会社図鑑ヤマダホールディングス(9831)ヤマダは、何で稼いでいる?
- 会社図鑑野村不動産ホールディングス(3231)野村不動産は、何で稼いでいる?
- 会社図鑑東京建物(8804)東京建物は、何で稼いでいる?
- 会社図鑑積水ハウス(1928)積水ハウスは、何で稼いでいる?
- 会社図鑑飯田グループホールディングス(3291)飯田グループは、何で稼いでいる?
- 会社図鑑オープンハウスグループ(3288)オープンハウスは、何で稼いでいる?
- 会社図鑑長谷工コーポレーション(1808)長谷工は、何で稼いでいる?
- 会社図鑑タマホーム(1419)タマホームは、何で稼いでいる?
- 会社図鑑サンヨーホームズ(1420)サンヨーホームズは、何で稼いでいる?
- 会社図鑑Lib Work(1431)Lib Workは、何で稼いでいる?
- 会社図鑑FUJIジャパン(1449)FUJIジャパンは、何で稼いでいる?
- 会社図鑑美樹工業(1718)美樹工業は、何で稼いでいる?
- 会社図鑑土屋ホールディングス(1840)土屋ホールディングスは、何で稼いでいる?
- 会社図鑑新日本建設(1879)新日本建設は、何で稼いでいる?
- 会社図鑑MFS(196A)MFSは、何で稼いでいる?
- 会社図鑑ロゴスホールディングス(205A)ロゴスホールディングスは、何で稼いでいる?
- 会社図鑑大英産業(2974)大英産業は、何で稼いでいる?
- 会社図鑑スター・マイカ・ホールディングス(2975)スター・マイカは、何で稼いでいる?
- 会社図鑑日本グランデ(2976)日本グランデは、何で稼いでいる?
- 会社図鑑ツクルバ(2978)ツクルバは、何で稼いでいる?
- 会社図鑑ホームポジション(2999)ホームポジションは、何で稼いでいる?
- 会社図鑑ウィル(3241)ウィルは、何で稼いでいる?
- 会社図鑑アーバネットコーポレーション(3242)アーバネットコーポレーションは、何で稼いでいる?
- 会社図鑑コーセーアールイー(3246)コーセーアールイーは、何で稼いでいる?
- 会社図鑑フージャースホールディングス(3284)フージャースは、何で稼いでいる?
- 会社図鑑アズマハウス(3293)アズマハウスは、何で稼いでいる?
- 会社図鑑東武住販(3297)東武住販は、何で稼いでいる?
- 会社図鑑ムゲンエステート(3299)ムゲンエステートは、何で稼いでいる?
- 会社図鑑And Doホールディングス(3457)And Doホールディングスは、何で稼いでいる?
- 会社図鑑ケイアイスター不動産(3465)ケイアイスター不動産は、何で稼いでいる?
- 会社図鑑アグレ都市デザイン(3467)アグレ都市デザインは、何で稼いでいる?
- 会社図鑑インテリックスホールディングス(463A)インテリックスホールディングスは、何で稼いでいる?
- 会社図鑑ジャニス工業(5342)ジャニス工業は、何で稼いでいる?
- 会社図鑑property technologies(5527)property technologiesは、何で稼いでいる?
- 会社図鑑いよぎんホールディングス(5830)いよぎんHDは、何で稼いでいる?
- 会社図鑑ちゅうぎんフィナンシャルグループ(5832)ちゅうぎんFGは、何で稼いでいる?
- 会社図鑑楽天銀行(5838)楽天銀行は、何で稼いでいる?
- 会社図鑑京都フィナンシャルグループ(5844)京都FGは、何で稼いでいる?
- 会社図鑑ミトラグループ(6093)ミトラグループは、何で稼いでいる?
- 会社図鑑ベルテックス(623A)ベルテックスは、何で稼いでいる?
- 会社図鑑全国保証(7164)全国保証は、何で稼いでいる?
- 会社図鑑めぶきフィナンシャルグループ(7167)めぶきFGは、何で稼いでいる?
- 会社図鑑富山第一銀行(7184)富山第一銀行は、何で稼いでいる?
- 会社図鑑西日本フィナンシャルホールディングス(7189)西日本フィナンシャルホールディングスは、何で稼いでいる?
- 会社図鑑日本モーゲージサービス(7192)日本モーゲージサービスは、何で稼いでいる?
- 会社図鑑SBIアルヒ(7198)SBIアルヒは、何で稼いでいる?
- 会社図鑑三十三フィナンシャルグループ(7322)三十三FGは、何で稼いでいる?
- 会社図鑑第四北越フィナンシャルグループ(7327)第四北越FGは、何で稼いでいる?
- 会社図鑑ひろぎんホールディングス(7337)ひろぎんホールディングスは、何で稼いでいる?
- 会社図鑑ブロードマインド(7343)ブロードマインドは、何で稼いでいる?
- 会社図鑑十六フィナンシャルグループ(7380)十六FGは、何で稼いでいる?
- 会社図鑑プロクレアホールディングス(7384)プロクレアは、何で稼いでいる?
- 会社図鑑あいちフィナンシャルグループ(7389)あいちフィナンシャルグループは、何で稼いでいる?
- 会社図鑑アイナボホールディングス(7539)アイナボホールディングスは、何で稼いでいる?
- 会社図鑑VTホールディングス(7593)VTホールディングスは、何で稼いでいる?
- 会社図鑑ニチハ(7943)ニチハは、何で稼いでいる?
- 会社図鑑タカラスタンダード(7981)タカラスタンダードは、何で稼いでいる?
- 会社図鑑サンゲツ(8130)サンゲツは、何で稼いでいる?
- 会社図鑑群馬銀行(8334)群馬銀行は、何で稼いでいる?
- 会社図鑑武蔵野銀行(8336)武蔵野銀行は、何で稼いでいる?
- 会社図鑑千葉興業銀行(8337)千葉興業銀行は、何で稼いでいる?
- 会社図鑑筑波銀行(8338)筑波銀行は、何で稼いでいる?
- 会社図鑑七十七銀行(8341)七十七銀行は、何で稼いでいる?
- 会社図鑑山形銀行(8344)山形銀行は、何で稼いでいる?
- 会社図鑑東邦銀行(8346)東邦銀行は、何で稼いでいる?
- 会社図鑑スルガ銀行(8358)スルガ銀行は、何で稼いでいる?
- 会社図鑑八十二長野銀行(8359)八十二長野銀行は、何で稼いでいる?
- 会社図鑑山梨中央銀行(8360)山梨中央銀行は、何で稼いでいる?
- 会社図鑑福井銀行(8362)福井銀行は、何で稼いでいる?
- 会社図鑑富山銀行(8365)富山銀行は、何で稼いでいる?
- 会社図鑑滋賀銀行(8366)滋賀銀行は、何で稼いでいる?
- 会社図鑑南都銀行(8367)南都銀行は、何で稼いでいる?
- 会社図鑑百五銀行(8368)百五銀行は、何で稼いでいる?
- 会社図鑑紀陽銀行(8370)紀陽銀行は、何で稼いでいる?
- 会社図鑑ほくほくフィナンシャルグループ(8377)ほくほくFGは、何で稼いでいる?
- 会社図鑑阿波銀行(8388)阿波銀行は、何で稼いでいる?
- 会社図鑑宮崎銀行(8393)宮崎銀行は、何で稼いでいる?
- 会社図鑑佐賀銀行(8395)佐賀銀行は、何で稼いでいる?
- 会社図鑑筑邦銀行(8398)筑邦銀行は、何で稼いでいる?
- 会社図鑑琉球銀行(8399)琉球銀行は、何で稼いでいる?
- 会社図鑑山口フィナンシャルグループ(8418)山口FGは、何で稼いでいる?
- 会社図鑑北洋銀行(8524)北洋銀行は、何で稼いでいる?
- 会社図鑑大光銀行(8537)大光銀行は、何で稼いでいる?
- 会社図鑑トマト銀行(8542)トマト銀行は、何で稼いでいる?
- 会社図鑑京葉銀行(8544)京葉銀行は、何で稼いでいる?
- 会社図鑑栃木銀行(8550)栃木銀行は、何で稼いでいる?
- 会社図鑑北日本銀行(8551)北日本銀行は、何で稼いでいる?
- 会社図鑑南日本銀行(8554)南日本銀行は、何で稼いでいる?
- 会社図鑑東和銀行(8558)東和銀行は、何で稼いでいる?
- 会社図鑑宮崎太陽銀行(8560)宮崎太陽銀行は、何で稼いでいる?
- 会社図鑑大東銀行(8563)大東銀行は、何で稼いでいる?
- 会社図鑑トモニホールディングス(8600)トモニホールディングスは、何で稼いでいる?
- 会社図鑑フィデアホールディングス(8713)フィデアHDは、何で稼いでいる?
- 会社図鑑池田泉州ホールディングス(8714)池田泉州HDは、何で稼いでいる?
- 会社図鑑アサックス(8772)アサックスは、何で稼いでいる?
- 会社図鑑フジ住宅(8860)フジ住宅は、何で稼いでいる?
- 会社図鑑明和地所(8869)明和地所は、何で稼いでいる?
- 会社図鑑ゴールドクレスト(8871)ゴールドクレストは、何で稼いでいる?
- 会社図鑑エスリード(8877)エスリードは、何で稼いでいる?
- 会社図鑑MIRARTHホールディングス(8897)MIRARTHホールディングスは、何で稼いでいる?
- 会社図鑑AVANTIA(8904)AVANTIAは、何で稼いでいる?
- 会社図鑑ファースト住建(8917)ファースト住建は、何で稼いでいる?
- 会社図鑑カチタス(8919)カチタスは、何で稼いでいる?
- 会社図鑑穴吹興産(8928)穴吹興産は、何で稼いでいる?
- 会社図鑑和田興産(8931)和田興産は、何で稼いでいる?
- 会社図鑑誠建設工業(8995)誠建設工業は、何で稼いでいる?
- 会社図鑑グランディハウス(8999)グランディハウスは、何で稼いでいる?
- 会社図鑑ナック(9788)ナックは、何で稼いでいる?
- 会社図鑑北恵(9872)北恵は、何で稼いでいる?
- 会社図鑑みずほ銀行(非上場)みずほ銀行は、何で稼いでいる?
- 会社図鑑三井住友銀行(非上場)三井住友銀行は、何で稼いでいる?
- 会社図鑑財形住宅金融(非上場)財形住宅金融は、何で稼いでいる?
- 会社図鑑全宅住宅ローン(非上場)全宅住宅ローンは、何で稼いでいる?
- 会社図鑑大栄不動産(非上場)大栄不動産は、何で稼いでいる?
- 会社図鑑日本住宅ローン(非上場)日本住宅ローンは、何で稼いでいる?
- 会社図鑑中央日本土地建物グループ(非上場)中央日土地グループは、何で稼いでいる?
- 業界図鑑銀行は、何で稼いでいる?銀行
- 仕組み図鑑インフレって、何が起きているの?インフレ
- 仕組み図鑑カードローンの金利は、なぜ高い?カードローンの金利
- 仕組み図鑑家賃と金利は、どうつながる?家賃と金利
- 仕組み図鑑マンションの売上は、いつ立つ?不動産開発
- 仕組み図鑑金利が動くと、会社のもうけはどう変わる?金利の上下と会社の損益
- 指標図鑑日銀の会合って、何を決めている?日銀の金融政策決定会合
- 指標図鑑長期金利って、誰が上げているの?長期金利(10年国債利回り)
- 指標図鑑住宅着工って、何を数えている?住宅着工
- ニュース図鑑10年国債の金利が3%超え。何が起きた?10年国債の金利、3%を超える 1996年以来
- ニュース図鑑日銀が金利を据え置き。何が起きた?日銀、政策金利を1.0%程度に据え置き
出典と生成
出典:手作りの定番(一次資料に依らない一般的な仕組みの説明)
この頁はデータから作った。更新日 2026-10-27。編集方針
この図を使う
この頁の図と1枚カードは、出典として「図解経済」とこの頁へのリンクを示せば、記事・資料・SNS で自由に使える(CC BY 4.0・使い方の決まり)。