会社図鑑
全保連(5845)
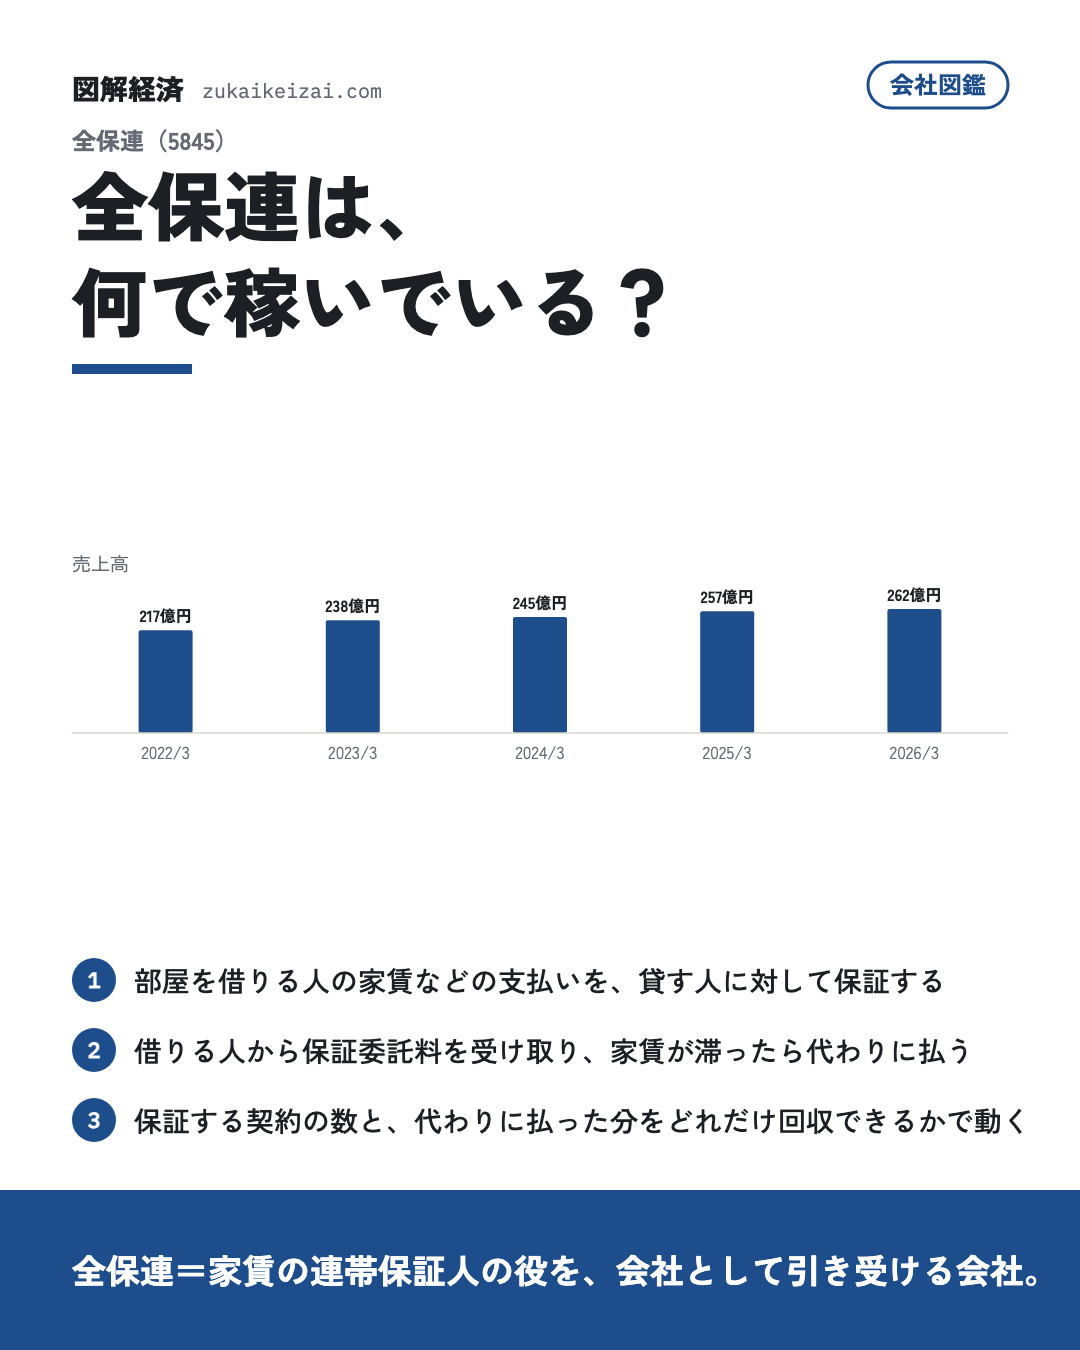
全保連は、何で稼いでいる? 2026年3月期の売上高は262億円。平均年収は659万円(単体・その他金融業39社の中で26位)。上場会社(証券コード 5845)。
2026年3月期・有価証券報告書(2026-06-19 提出)の数字(EDINET)
- 証券コード
- 5845
- 業種(東証33業種)
- その他金融業
- 決算日
- 3月末日
- 本社
- 沖縄県那覇市字天久905番地 沖縄県の上場企業一覧
- 従業員
- 単体 575人
- 平均年収
- 659万円(単体・平均年齢 43.1歳・平均勤続 10.8年)その他金融業の39社の中で26位・業種の中央値 714万円 その他金融業の年収ランキング自分の年収と比べる
年収と従業員の推移(2022年3月期〜2026年3月期)
| 年度 | 平均年収(単体) | 従業員(連結) |
|---|---|---|
| 2022年3月期 | — | 669人 |
| 2023年3月期 | — | 624人 |
| 2024年3月期 | 596万円 | 608人 |
| 2025年3月期 | 624万円 | 595人 |
| 2026年3月期 | 659万円 | 575人 |
事業の分類
- 事業
- 家賃債務保証事業保証
- 東証業種
- その他金融業
分類の根拠:全保連 有価証券報告書 事業の内容。確認日 2026-09-20。分類は提供物で分け、会計セグメントの分割ではない。
事業の中身
賃貸物件を借りる人の家賃などの支払いを、貸す人に対して保証する事業を主に営む会社だ。借りる人とは賃貸借保証委託契約を、貸す人とは賃貸借保証契約を結ぶ。家賃の支払いが滞ったときは、保証委託料を払った借りる人の連帯保証人として、借りる人に代わって貸す人へ家賃に当たるお金を払う。これを代位弁済といい、払った分は後から借りる人に求めて回収する。
もともと賃貸の契約では、借りる人の親や親族が連帯保証人になるのが一般的だった。家族の関係の変わり方や借りる人の高齢化に加え、個人が根保証の契約を結ぶときに極度額を定めることが必須になったことも重なり、連帯保証人を用意しにくい状況が生まれている。会社は、物件の管理や仲介、契約の事務を担う不動産管理会社や不動産仲介会社を協定会社と呼び、全国の主要な都市に置いた本社と営業所から営業して、そのネットワークを広げてきた。家賃の概算払いの方式、借りる人向けの見守りのサービス、家賃をカードで払える商品も作っている。三菱UFJフィナンシャル・グループの連結子会社であり、事業の区分は分けていない。
誰に売る
客は部屋を借りる人と、部屋を貸す人だ。契約の入口になるのは物件の管理や仲介を担う不動産管理会社と不動産仲介会社で、会社はこれを協定会社と呼ぶ。見守りのサービスや、家賃をカードで払う商品を使う人も相手になる。
業績5年
2026年3月期の売上高は262億円、営業利益は32億円、当期純利益は17億円。
2022年3月期から2026年3月期までの5期で、売上高は21%増えた。
営業利益率の推移
売上高に対する営業利益の割合は、2026年3月期が12.2%、2025年3月期が9.7%。100円売っていくら本業の利益が残るかの目安で、この率が高いほど値下げや不況に耐えやすい。
他の会社と比べると
営業利益率12.2%は、図鑑にある「消費者金融・カードローン」の会社44社の中で上から25番目。中央値は13.2%で、真ん中あたり。
売上の伸び+21%は、上から26番目。中央値は+25%で、真ん中あたり。
従業員1人あたりの売上4,557万円は、上から34番目。中央値は8,188万円で、低い方。
売上の大きさは、44社の中で上から32番目。中央値は1,598億円。
利益率は、各社が開示している利益(営業利益・経常利益・税引前利益など)を売上で割って計算している。
比べる相手は、この図鑑に載っている同じ業界の会社。会社が増えるほど、位置は正確になる。
100円売ると、どこへ行く
2026年3月期の売上高を100円とすると、費用に88円が出ていき、営業利益として12円が残る。そこから税金や利子などを払った後の当期純利益が6円。
会社の大きさ
連結の従業員数は575人。本社は那覇市字天久905番地。決算期は3月。売上高を従業員数で割ると、1人あたり4,557万円になる。
何に左右される
保証する契約の数が収入の土台になる。協定会社のネットワークの広さが、その契約の入口の数を決める。引っ越しや新しい賃貸の契約がどれだけ生まれるかも効く。
家賃の支払いが滞る割合と、代わりに払ったお金をどれだけ回収できるかが損益を左右する。借りる人が払う保証委託料の水準も収入を決める。
この会社の技術
借りる人の連帯保証人の役を、会社がまとめて引き受ける仕組み。家賃が滞ったら貸す人にはすぐ払い、その分を後から借りる人に求めて回収する。契約は不動産の管理会社や仲介会社を通して結ぶ。
この会社を読む言葉
- 連帯保証人:借りた人が払えないとき、代わりに払う義務を負う人
- 代位弁済:本人に代わって、相手に支払うこと
- 求償:代わりに払った分を、本人に返すよう求めること
つながる図鑑
この頁から辿れる辺。問いの形で置いてある。
- 業界図鑑不動産の会社は、何で稼いでいる?不動産・住宅
- 仕組み図鑑家賃と金利は、どうつながる?家賃と金利
- 会社図鑑ジャックス(8584)同じ家賃の保証も扱うジャックスは?
- 業界図鑑お金を貸す会社は、何で稼いでいる?消費者金融・カードローン
ここへつながる図鑑
出典と生成
データの注記:EDINET の有価証券報告書(XBRL)から機械取得(2026-09-19)。 連結財務諸表が無いので提出会社の値。 営業利益の開示が無い期は経常利益の値。 セグメント表なし(単一セグメント)。 東証33業種:その他金融業。
数字は EDINET の有価証券報告書から(出荷前に照合) この頁はデータから作った。更新日 2026-11-05。編集方針
この図を使う
この頁の図と1枚カードは、出典として「図解経済」とこの頁へのリンクを示せば、記事・資料・SNS で自由に使える(CC BY 4.0・使い方の決まり)。